
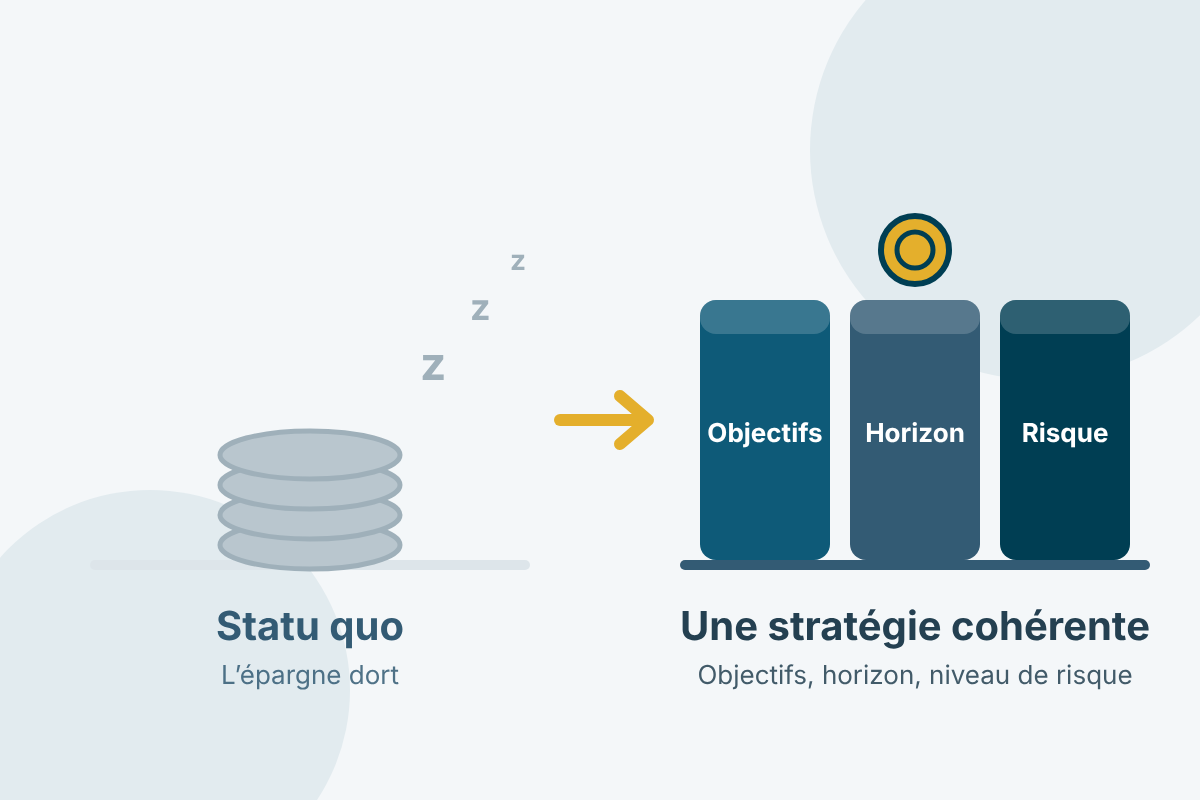
En bref : attendre le moment parfait pour investir revient souvent à ne rien faire, et l’inflation grignote peu à peu une épargne laissée sur des supports peu rémunérateurs. La bonne question n’est pas « faut-il investir ? » mais « comment investir de manière adaptée à mes projets, à mon horizon et à ma tolérance au risque ? »
Article publié en octobre 2026.
Inflation, taux d’intérêt élevés, tensions sur l’immobilier, volatilité des marchés : la question « faut-il encore investir ? » revient de plus en plus souvent. Beaucoup d’entre nous remplissent leurs livrets, ceux des enfants… puis reportent la suite. Cette peur d’investir, je la côtoie en permanence, et elle est tout à fait compréhensible.
Le statu quo a, lui aussi, un coût
Ne rien faire ne met pas à l’abri : l’inflation érode progressivement le pouvoir d’achat d’une épargne laissée sur des supports peu rémunérateurs. Conserver l’intégralité de son capital, c’est parfois laisser l’inflation éroder la valeur réelle de son épargne. Et une épargne sans projet précis a peu de chances d’aider à le réaliser.
Il n’existe jamais de moment parfait
Chaque période apporte son lot d’incertitudes, économiques, politiques ou financières. Quelques repères :
- L’immobilier évolue : certaines typologies d’actifs ralentissent, d’autres continuent d’attirer les investisseurs, comme l’illustrent les SCPI, l’immobilier de santé ou la logistique. Ces exemples n’ont rien d’une recommandation : chaque support a ses risques et ses frais.
- Les marchés financiers connaissent des périodes de volatilité, qui ne sont pas nouvelles. Les investisseurs qui s’inscrivent dans une logique de long terme savent que les cycles économiques font partie de l’investissement.
- Attendre indéfiniment peut aussi devenir une erreur : le bon moment est celui où la démarche est cohérente avec votre situation.
Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures.
La bonne question : comment investir dans le contexte actuel ?
Investir en 2026 ne consiste pas à chercher le « moment parfait », mais à construire une stratégie cohérente avec vos objectifs, votre horizon de placement et votre niveau de risque. Concrètement :
- Clarifier vos projets : résidence, retraite, transmission, études des enfants, reconversion… Retrouvez les objectifs que j’accompagne.
- Définir votre horizon : à quelle échéance avez-vous besoin de cet argent ?
- Mesurer votre tolérance au risque et votre capacité à traverser des variations.
- Choisir des solutions claires et diversifiées, adaptées à chaque projet. Découvrez mes solutions de placements, d’assurance, d’immobilier et de crédit.
- Suivre et ajuster dans le temps, au fil de votre vie.
Cette démarche s’inscrit dans mon approche : partir de ce qui compte pour vous, puis en déduire les outils.
Un exemple : quand on n’a jamais osé demander conseil
Plusieurs clients sont venus me voir sur recommandation, sans connaître le métier et sans avoir jamais osé demander conseil. Leur point de départ se ressemble.
Au départ. Leur épargne est répartie sur de nombreux produits bancaires : Livret A, LDD, PEL, comptes sur livret, parfois des comptes à terme bloqués sur deux à quatre ans, dont le rendement de la dernière année, après la fiscalité à la sortie, restait modeste. Certains ne connaissaient aucune autre solution. D’autres consultaient des sites et des données de placement, sans jamais passer le pas, hormis un petit test sur un compte-titres ou un PEA. La plupart s’inquiétaient malgré tout pour leur retraite.
Ce que le bilan permet. Nous reprenons leurs objectifs et leurs projets. La pédagogie financière leur donne les clés, et je leur explique des préconisations adaptées : faire travailler l’épargne, préserver son pouvoir d’achat face à l’inflation, générer un complément de revenu, préparer la retraite. Le tout dans un équilibre entre liquidité, risque, rendement et horizon de sortie.
Ce que cela change. Ils perçoivent que l’argent qu’ils ont laissé dormir peut travailler pour eux, à leur rythme et avec des solutions qu’ils comprennent. Ils sont rassurés sur la mise en place et développent désormais leur épargne pour réaliser leurs différents projets.
Les situations sont anonymisées et résumées à partir d’accompagnements réels. Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus.
Faire le point : un premier échange, puis environ 1 h 30
Je vous propose un premier échange de 10 à 20 minutes pour faire connaissance, puis, si vous le souhaitez, environ 1 h 30 pour faire le point sur vos objectifs, votre situation et vos solutions possibles. Vous repartez avec une vision plus claire de votre stratégie patrimoniale, et pas seulement avec un produit. Puis je pourrai vous présenter des préconisations et solutions de placement diversifiées et adaptées à vos objectifs et horizon de réalisation. Le bilan patrimonial est sans honoraires.
J’ai publié une réflexion sur ce sujet sur LinkedIn : retrouvez ma publication, qui s’appuie notamment sur celle du réseau INOVÉA « Faut-il encore investir en 2026 ? ».
Questions fréquentes
Est-ce le bon moment pour investir en 2026 ?
Il n’existe pas de moment parfait. Ce qui compte, c’est que votre projet soit clair, que vous ayez un horizon défini et que la solution choisie corresponde à votre tolérance au risque.
Que risque-t-on à ne rien faire ?
L’inflation peut réduire progressivement le pouvoir d’achat d’une épargne laissée sur des supports peu rémunérateurs, surtout si elle n’est pas rattachée à un projet.
Peut-on investir sans prendre de risque ?
Aucun placement n’est sans risque. Le niveau de risque est ajusté à votre profil, à vos projets et à la durée pendant laquelle vous pouvez immobiliser votre argent.
Par où commencer ?
Par un point sur vos objectifs et votre situation : c’est l’objet du bilan patrimonial. Vous pouvez réserver un premier échange en ligne.
Faisons le point ensemble
Je vous accompagne pour faire le point sur vos objectifs et construire une stratégie claire et adaptée à votre situation. Le bilan patrimonial est sans honoraires. Et vous, de quoi auriez-vous besoin pour avancer à votre rythme ?
Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Pour aller plus loin
Préparer sa succession
Droits, famille, protection des proches.
Rôle du conseiller en gestion de patrimoine
Ce qui le distingue d’un conseiller bancaire.
Réaliser ses rêves : le pilier des finances
Pourquoi les finances freinent souvent les projets de cœur.