
L’année fiscale approche de sa fin, et certaines décisions ne sont possibles que jusqu’au 31 décembre. Réduire son impôt n’est pas un objectif en soi. Mais flécher une partie de sa fiscalité vers des projets qui ont du sens pour vous peut être une bonne manière d’organiser son épargne.
Ma conviction : on ne choisit pas un placement pour son avantage fiscal, on choisit un projet, puis on regarde si la fiscalité peut l’accompagner. Voici les principaux leviers, ce qu’ils permettent et ce qu’ils exigent.
Par quoi commencer avant le 31 décembre ?
Par votre avis d’imposition. Il indique votre taux marginal d’imposition (TMI), votre plafond d’épargne retraite et les réductions déjà utilisées. Ces éléments permettent de savoir si un levier fiscal a un intérêt pour vous. Les avantages fiscaux sont par ailleurs plafonnés au niveau global : il faut regarder l’ensemble des dispositifs utilisés dans l’année.
Quels sont les principaux leviers de fin d’année ?
| Levier | Le principe | À savoir |
|---|---|---|
| PER | Versements déductibles du revenu imposable, pour préparer la retraite | Épargne bloquée jusqu’à la retraite, imposition à la sortie. Voir l’article dédié |
| Dons aux associations | Réduction d’impôt sur les dons à des organismes d’intérêt général | Don à effectuer avant le 31 décembre, dans les limites prévues par la loi |
| Emploi à domicile | Crédit d’impôt sur certaines dépenses (ménage, garde d’enfants, etc.) | Dans la limite d’un plafond de dépenses |
| PME et innovation | Réduction d’impôt IR-PME : 18 % des sommes investies dans une PME non cotée, 25 % pour les entreprises solidaires (ESUS), taux majorés pour certaines jeunes entreprises innovantes | Risque de perte en capital, titres à conserver 5 ans, règles modifiées en 2026 |
| Forêt | Investir dans un groupement forestier, actif réel et de long terme | Faible liquidité, aléas climatiques, durée recommandée longue |
| Immobilier de rénovation | Financer la rénovation de logements anciens, avec réduction d’impôt | Conditions strictes, engagement de location, accompagnement indispensable |
| Outre-mer | Financer des équipements, avec une réduction d’impôt | Placement à risque, montage à bien encadrer, non récupérable |
| Solutions solidaires | Soutenir un projet social, par exemple le maintien à domicile des personnes âgées | Capital bloqué plusieurs années, conditions à vérifier |
Les taux de réduction, les plafonds et les conditions évoluent régulièrement, et ils ont été modifiés en 2026 pour certains dispositifs. Ils sont à confirmer pour votre situation. Un avantage fiscal ne remplace pas un projet et ne garantit pas le résultat de l’investissement.
Les gestes simples, accessibles à tous
Sans être imposable à un taux élevé, vous pouvez agir sur deux leviers. Les dons à des associations ouvrent droit à une réduction d’impôt. Les dépenses d’emploi à domicile (ménage, garde d’enfants, soutien scolaire) ouvrent droit à un crédit d’impôt. Conservez les reçus et les justificatifs, et vérifiez les plafonds sur impots.gouv.fr.
Trois exemples pour flécher votre impôt, selon votre horizon
Voici trois pistes, de la plus longue à la plus courte. Elles ne sont pas faites pour tout le monde : leur place dépend de votre surface financière et de l’allocation définie en fonction de vos autres projets.
Vers votre retraite : le PER
Un versement de 10 000 € sur un PER peut être déduit de votre revenu imposable. Si votre tranche marginale d’imposition est de 30 %, l’impôt diminue de 3 000 €. À 41 %, il diminue de 4 100 €. Ces tranches sont à analyser lors du bilan, pour décider combien flécher vers votre retraite. Il s’agit d’un report d’impôt : les sommes seront imposées à la sortie. Elles restent bloquées jusqu’à la retraite, sauf cas prévus par la loi (achat de la résidence principale, accidents de la vie).
Vers un projet à 5 ans : les entreprises solidaires
Si vous ne souhaitez pas bloquer votre argent jusqu’à la retraite, il est possible de flécher l’impôt vers un placement plus court. Souscrire au capital d’entreprises solidaires d’utilité sociale (ESUS), par exemple des parts sociales d’une coopérative d’intérêt collectif (SCIC) agréée ESUS, ouvre droit à une réduction d’impôt de 25 % des sommes investies, avec des titres à conserver 5 ans. Sur 10 000 €, cela représente 2 500 € de réduction. Le capital n’est pas garanti : vous pouvez perdre tout ou partie de la somme investie.
Pour alléger l’impôt foncier : Malraux, Denormandie, déficit foncier
Si vos revenus fonciers pèsent sur votre impôt, la rénovation d’immeubles anciens permet d’en réduire l’impact, notamment par des parts de société civile immobilière accessibles dès 10 000 €. Il est aussi possible d’investir directement dans un immeuble entier, en déficit foncier, Denormandie, Malraux ou monument historique, selon votre situation. Voici les mécanismes principaux.
- Malraux : une réduction d’impôt calculée sur les travaux de restauration. Elle est de 30 % dans les secteurs dotés d’un plan de sauvegarde et de mise en valeur, et de 22 % dans les autres sites patrimoniaux remarquables, dans la limite de 400 000 € de travaux sur 4 ans. Elle ne dépend pas de votre tranche marginale et est exclue du plafonnement global des niches fiscales.
- Déficit foncier : les travaux sur un logement loué créent un déficit, qui s’applique d’abord sur vos revenus fonciers. S’il les dépasse, l’excédent est déductible de votre revenu global jusqu’à 10 700 € par an. Le solde se reporte sur vos revenus fonciers des 10 années suivantes. Le logement doit rester loué pendant 3 ans après l’imputation.
- Denormandie : une réduction d’impôt pour l’achat d’un logement ancien à rénover dans une commune éligible, avec des travaux d’au moins 25 % du coût total. Elle est de 12 % (location 6 ans), 18 % (9 ans) ou 21 % (12 ans) du prix, dans la limite de 300 000 €. Elle est ouverte jusqu’au 31 décembre 2027 et entre dans le plafonnement global des niches fiscales.
- Monument historique : le déficit foncier issu des travaux sur un immeuble classé ou inscrit est imputable sur votre revenu global sans limite de montant, et l’excédent se reporte jusqu’à la sixième année. Elle n’entre pas dans le plafonnement global des niches fiscales. Il s’adresse surtout aux tranches marginales élevées (41 % ou 45 %) ou aux années de pics de revenus. Le bien doit être conservé au moins 15 ans, avec des règles particulières selon la détention (en direct ou par une société).
Exemple : pour une part de 10 000 € dont environ 8 000 € financent des travaux éligibles au Malraux à 30 %, la réduction d’impôt est d’environ 2 400 €. Le montant réel dépend de la part de travaux de la société retenue. Ces placements impliquent une détention longue (souvent 10 ans ou plus), peu de liquidité, des risques de travaux et de location, et aucune garantie du capital. Un accompagnement est indispensable.
Un bilan patrimonial global vous permet d’obtenir les préconisations les plus adaptées à votre situation, et de mettre en œuvre un ensemble diversifié pour flécher votre fiscalité avec sens. Le premier pas est un premier échange, pour faire le point sur vos besoins et vos projets. Tout placement comporte un risque, et les performances passées ne préjugent pas des performances futures.
Et les solutions de diversification ?
Certains placements apportent une solution de diversification combinée à un avantage fiscal : les placements forestiers, les entreprises non cotées, l’économie solidaire, les projets en outre-mer. Ils ont des points communs : un horizon long, une liquidité limitée, et un capital non garanti pour la plupart d’entre eux. Pour limiter les risques de perte en capital, il est utile de faire appel à des acteurs qui mutualisent le risque et diversifient leur allocation (plusieurs forêts, plusieurs fonds, plusieurs secteurs d’activité). Je recommande que ces produits de diversification ne représentent pas plus de 5 à 15 % d’une allocation, voire 30 % selon les conditions et la situation patrimoniale, une fois la réserve de sécurité constituée. L’AMF rappelle que la diversification réduit le risque de perte d’un placement, et explique ce qu’est une diversification adéquate. Je les présente en détail dans mon article sur les placements responsables.
Comment s’y prendre concrètement ?
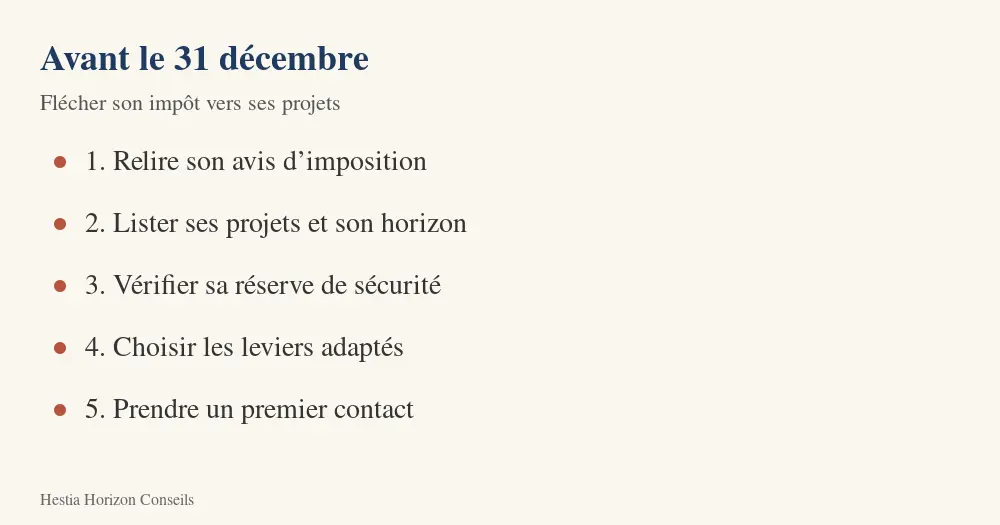
- Relisez votre avis d’imposition pour identifier votre TMI et votre plafond d’épargne retraite.
- Listez vos projets : retraite, transmission, résidence, études des enfants. Les leviers fiscaux doivent servir ces projets.
- Vérifiez votre réserve de sécurité : aucun levier fiscal ne passe avant elle.
- Ne tardez pas : les démarches administratives et la souscription prennent du temps.
- Prenez un premier contact pour faire un point d’ensemble, puis voir si ces solutions conviennent à votre situation et à vos besoins.
Je vous explique comment je construis cette réflexion dans mon approche, et vous pouvez parcourir les solutions que je propose. Tout placement comporte un risque, et les performances passées ne préjugent pas des performances futures.
Questions fréquentes
Comment fonctionne la réduction d’impôt IR-PME ?
Vous financez une PME non cotée, et l’État vous accorde une réduction d’impôt en contrepartie du risque pris. Dans le cas général, elle est de 18 % des sommes versées, dans la limite de 50 000 € par an pour une personne seule et 100 000 € pour un couple. Les titres doivent être conservés 5 ans. Pour certaines jeunes entreprises innovantes (JEI, JEIR, JEII), les taux sont plus élevés, entre 30 % et 50 %, avec des plafonds et des conditions propres. L’ensemble de vos avantages fiscaux reste par ailleurs plafonné à 10 000 € par an (plafonnement global). Les règles ont évolué début 2026 : depuis le 21 février, les fonds d’innovation (FCPI) classiques ne sont plus éligibles. Attention, cette réduction ne garantit rien sur l’investissement lui-même : vous pouvez perdre tout ou partie du capital, et l’avantage fiscal ne doit jamais être le seul critère de choix. C’est un point à regarder avec moi, au regard de votre situation et de vos projets.
Est-il trop tard pour agir en novembre ou en décembre ?
Non, mais le temps presse. Certaines démarches demandent plusieurs semaines. Plus vous commencez tôt, plus vous avez de solutions.
Dois-je être très imposé pour que cela ait un intérêt ?
Pas pour les dons ou l’emploi à domicile. Pour les autres leviers, le taux d’imposition et la situation personnelle comptent beaucoup.
Un avantage fiscal est-il un rendement ?
Non. Une économie d’impôt n’est pas un gain sur le placement. Si le capital baisse ou reste bloqué, l’avantage fiscal peut ne pas compenser.
Comment savoir quelle solution me convient ?
En partant de vos objectifs, de votre situation et de votre horizon, pas du dispositif. C’est l’objet d’un premier échange.
Faisons le point ensemble
La fin d’année approche : il est encore temps de comprendre et de flécher votre fiscalité vers vos projets. Prenons un premier contact pour échanger sur vos besoins et faire un point d’ensemble. Nous verrons ensuite si ces solutions conviennent à votre situation. Et vous, quel projet aimeriez-vous rendre possible grâce à votre fiscalité ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : impots.gouv.fr ; Service-public.fr ; Service-public Entreprendre, réduction d’impôt IR-PME (fiche vérifiée le 23 février 2026) ; BOFiP, réduction d’impôt Malraux ; BOFiP, imputation des déficits fonciers ; Service-public, dispositif Denormandie ; ministère de la Culture, dispositifs fiscaux des immeubles protégés (page vérifiée le 11 mars 2026).
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.