
Pas toujours. Un contrat investi à 70 ou 80 % en fonds en euros protège le capital, mais avec un taux moyen de 2,65 % en 2025, il peut ne pas suffire à suivre l’inflation sur le long terme. Sur de longues périodes, les placements exposés aux variations de marché ont fait travailler l’épargne davantage, mais avec des variations plus marquées. Ce qui compte, c’est d’adapter la part de sécurité et la part de risque à l’horizon de chaque projet.
Je vous explique pourquoi, ce que montrent les chiffres sur plusieurs décennies, et comment choisir selon vos objectifs.
Que représentent les fonds en euros dans l’assurance vie ?
Fin 2025, l’encours de l’assurance vie atteignait 2 107 milliards d’euros (La Finance pour tous), dont 666,4 milliards en unités de compte (France Assureurs). D’après mon calcul, cela fait environ un tiers en unités de compte et près de 70 % en fonds en euros.
Dans beaucoup de contrats que l’on me présente, la part en fonds en euros atteint même 70 à 80 %. Ce n’est pas un reproche : ce support répond à un vrai besoin de sécurité. La difficulté apparaît quand la même répartition s’applique à tous les projets, y compris ceux qui sont à 15 ou 20 ans.
Un fonds en euros suffit-il face à l’inflation ?
Le taux moyen des fonds en euros est estimé à 2,65 % en 2025. Selon l’INSEE, les prix ont augmenté de 3,1 % sur un an en septembre 2026. Un chiffre sur un an n’est pas une prévision, mais il montre que le gain en pouvoir d’achat peut être nul, voire négatif.
La règle de 72 donne un ordre de grandeur : à 2,65 %, il faut environ 27 ans pour doubler un capital en euros, alors que des prix en hausse de 3,1 % par an doubleraient en 23 ans environ. Le calcul est expliqué dans l’article Règle d’Einstein et règle de 72.
Que montrent les chiffres sur trente ans ?
Le palmarès annuel du magazine Le Revenu, relayé notamment par TLB Legacy, compare les grandes familles de placements. Entre le 1er janvier 1994 et le 1er janvier 2024, le rendement annuel moyen s’établit ainsi :
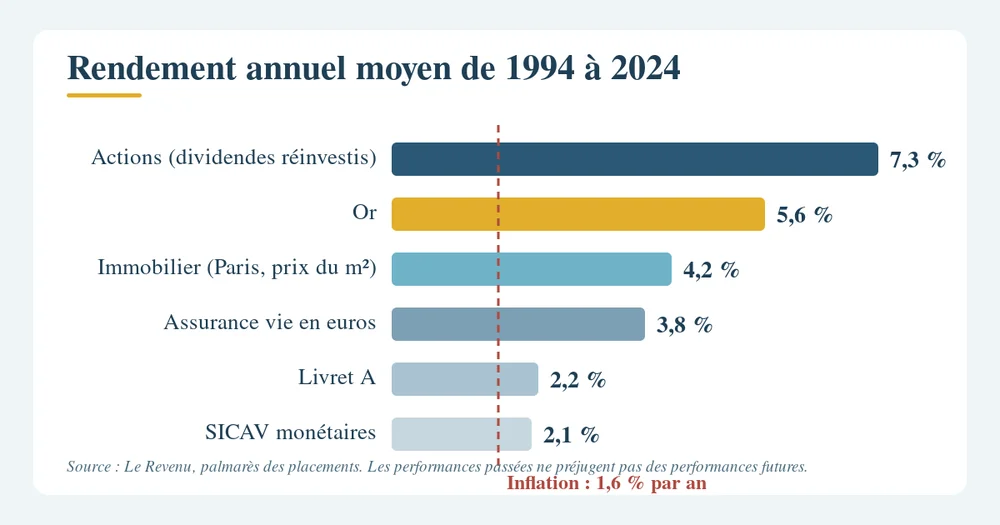
- actions (CAC 40 dividendes réinvestis) : 7,3 % par an ;
- or : 5,6 % ;
- immobilier : 4,2 % (hausse du prix du mètre carré à Paris, hors loyers) ;
- assurance vie en euros : 3,8 % ;
- Livret A : 2,2 % et SICAV monétaires : 2,1 % ;
- inflation : 1,6 % par an.
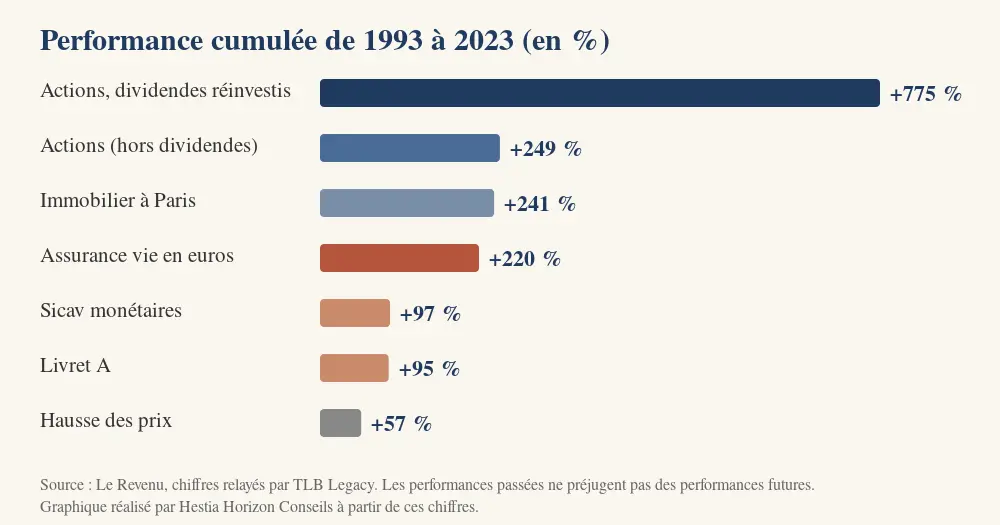
Sur la période 1993-2023, l’exemple parle de lui-même : 10 000 euros placés en actions avec dividendes seraient devenus environ 87 500 €, contre environ 19 500 € sur un Livret A, alors que les prix ont augmenté de 57 % sur la même période.
Je retiens trois choses. Les placements les plus prudents, Livret A et monétaires, n’ont fait que suivre l’inflation de près. Le fonds en euros a fait mieux, avec un capital sécurisé. Et les placements exposés aux variations ont fait nettement plus, en contrepartie d’un risque réel. Ces résultats sont passés : ils ne disent pas ce qui se produira.
Et selon l’horizon de placement ?
L’horizon change la lecture. D’après Club Patrimoine, qui reprend des données de l’IEIF, des Echos et de Capital, le classement n’est pas le même selon la durée :
| Rendement annuel moyen | Sur 15 ans (2008-2023) | Sur 30 ans (1993-2023) |
|---|---|---|
| Actions | 6,6 % | 7,7 % |
| Logement (immobilier non coté) | 6,2 % | 9,3 % |
| Or | 5,2 % | 5,4 % |
| Assurance vie | 2,9 % | 4,2 % |
| Livret A | 1,3 % | 2,4 % |
Sur 5 ans, de 2018 à 2023, les actions ont affiché plus de 10 % par an, alors que l’immobilier coté (les SIIC) reculait de 3,3 % par an. Aucun placement n’est en tête à toutes les époques : c’est une raison de plus pour ne pas tout miser sur un seul. Le palmarès du Revenu le rappelle aussi : l’immobilier parisien a connu 14 années de baisse en 34 ans, et il est conseillé de diversifier.
L’AMF va dans le même sens, en rappelant que l’horizon de placement doit correspondre à un objectif d’épargne. Elle observe, à partir de l’évolution de la Bourse de Paris depuis 1950, que plus la durée du placement est longue, moins les pertes sont fréquentes. Elle précise aussi qu’en Bourse aucun rendement ne peut être garanti, et que même sur 10 ans, un placement en actions comporte un risque de perte. Bien diversifiés, ces placements rapportent en moyenne plus que des placements moins risqués, mais leur rendement réel, c’est-à-dire après inflation, peut être négatif.
Son infographie, réalisée avec La Finance pour tous, chiffre cet effet de l’horizon. Sur la Bourse de Paris depuis 1950 (CAC All-Tradable, dividendes réinvestis, inflation déduite), les rendements réels annuels constatés vont de –18,4 % à +35,9 % sur 3 ans, mais de –2,4 % à +10,5 % sur 20 ans. Plus la durée s’allonge, plus l’écart se resserre. Sur 35 ans (1988 à 2023), le rendement réel moyen des actions dividendes réinvestis atteint environ 7,2 % par an, et 4,6 % par an sur la période de 20 ans allant de 1990 à 2010. Cela n’a donc pas toujours été le cas sur des durées plus courtes, et rien ne garantit que ce sera le cas demain : les performances passées ne préjugent pas des performances futures.
| Durée de détention (actions françaises, dividendes réinvestis, inflation déduite) | Rendement réel annuel constaté depuis 1950 |
|---|---|
| 3 ans | de –18,4 % à +35,9 % |
| 20 ans | de –2,4 % à +10,5 % |
Le même document compare aussi, de 1988 à 2023 et en valeur réelle, les obligations d’État françaises, le CAC 40 avec ou sans dividendes réinvestis, le Livret A et l’or : le Livret A reste quasiment à plat une fois l’inflation déduite, alors que les actions avec dividendes réinvestis ont connu les plus fortes hausses, avec des baisses marquées en cours de route. Je vous invite à consulter ce graphique directement sur le site de l’AMF.
Quelles autres solutions, et avec quels risques ?
Quelques repères récents, avec leurs limites. Les performances passées ne préjugent pas des performances futures.
- Livret A : 1,7 % depuis le 1er août 2026, plafond de 22 950 €. Capital disponible, mais taux inférieur à l’inflation actuelle ;
- Fonds en euros : 2,65 % en moyenne en 2025 (estimation). Le capital investi est sécurisé par l’assureur selon les conditions du contrat, le taux varie d’une année à l’autre ;
- SCPI (immobilier) : un taux de distribution moyen de 4,91 % en 2025 selon l’ASPIM, mais un prix de part en recul de 3,45 % entre fin 2024 et le 1er janvier 2026. Les loyers ne sont pas assurés, et la revente peut prendre du temps. Via un contrat d’assurance vie, la performance servie peut différer.
Pourquoi aller au-delà des placements prudents ?
Parce que le temps travaille pour vous, mais seulement si votre épargne travaille aussi. Une réserve de sécurité reste indispensable : c’est votre épargne de précaution. Au-delà, laisser tout l’argent sur des supports prudents revient à accepter que l’inflation en grignote une partie, surtout pour un projet à 15 ou 20 ans, comme un complément de revenus pour la retraite.
Je pars toujours de vos objectifs de vie avant de parler de produits :
- projet à court terme (quelques années) : priorité à la sécurité et à la disponibilité, avec le Livret A ou un fonds en euros ;
- projet à moyen terme : un dosage entre sécurité et solutions plus dynamiques, pour laisser une partie travailler tout en limitant les variations ;
- projet à long terme : une part plus importante peut être investie sur des supports exposés aux variations, car plus l’horizon est long, plus le risque d’une perte au moment de la revente tend à diminuer, sans jamais disparaître.
Il s’agit d’équilibrer les risques et de varier les solutions pour avancer vers chaque objectif et lisser le risque dans le temps, par exemple en investissant progressivement plutôt qu’en une seule fois. Il n’existe pas de répartition universelle : les préconisations les plus adaptées dépendent de votre situation, de vos projets et de leur horizon. La démarche est décrite sur la page L’approche, et les grandes familles de placements sur la page Les solutions. Tout placement comporte un risque de perte en capital, hors support à capital sécurisé.
Questions fréquentes
Faut-il sortir des fonds en euros ?
Pas nécessairement. Ils ont leur place pour une réserve ou un projet proche. La question est plutôt de savoir quelle part leur donner, projet par projet.
Les actions sont-elles toujours plus rentables que les placements prudents ?
Non. Sur de longues périodes, elles ont été en tête dans les palmarès cités ci-dessus, mais avec des baisses importantes selon l’époque et le moment d’entrée. Leur valeur varie dans le temps : l’horizon et la diversification comptent.
Un support en unités de compte est-il risqué ?
Oui, le capital n’est pas garanti : sa valeur évolue avec les marchés. Le niveau de risque varie beaucoup selon les supports : le choix doit tenir compte de l’horizon et de ce que vous acceptez de supporter.
Comment savoir quelle répartition retenir ?
Elle dépend de votre budget, de vos projets, de leur date et de votre rapport au risque. La FAQ répond à d’autres questions, et nous pouvons en parler ensemble.
Faisons le point ensemble
Votre contrat d’assurance vie est-il en phase avec vos projets et leur horizon ? Faisons le point ensemble, pour choisir ce qui correspond à votre situation. Et vous, que voulez-vous que votre contrat vous permette de réaliser ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : Le Revenu, palmarès des placements 1993-2023 et 1994-2024, relayé par TLB Legacy ; Club Patrimoine (IEIF, Les Echos, Capital) ; AMF, rendement et risque des placements en actions ; La Finance pour tous, fonds euros en 2025 ; France Assureurs ; ASPIM, 4e trimestre 2025 ; INSEE ; info.gouv.fr, Livret A.
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.