
Les Français disent tenir compte du développement durable, mais ils choisissent d’abord un placement pour sa sécurité, son rendement et sa disponibilité. C’est ce que montre l’étude « Les Français et les placements responsables », réalisée par OpinionWay pour l’AMF en mai 2025 auprès de 2 006 personnes. Derrière ces réponses, il y a des convictions et des projets de vie.
Je l’ai lue avec une question en tête : comment concilier vos valeurs et vos objectifs de vie quand vous épargnez ? Voici l’essentiel, puis la manière dont j’analyse les solutions que je propose.
Les Français se soucient-ils du développement durable quand ils épargnent ?
Oui, mais avec nuance. 63 % jugent ces enjeux importants pour eux, et un peu plus de la moitié en tient compte, au moins de temps en temps, dans ses choix d’épargne. Ils attendent aussi des banques et des assureurs qu’ils en tiennent compte dans leurs produits.
Que savent-ils des placements responsables ?
Peu de choses précises. Seuls 12 % déclarent bien les connaître, et 69 % ne connaissent aucun label. Les raisons du manque de confiance : un manque de transparence et la multiplicité des labels, jugée confuse.
Cela rejoint ce que j’entends souvent : on a envie de bien faire, mais on ne sait pas comment vérifier ce qu’il y a vraiment derrière une étiquette.
Qu’attendent les Français d’un placement responsable ?
Les attentes se répartissent presque à parts égales : ne pas financer d’activités jugées néfastes (37 %), avoir un impact mesurable (33 %) ou financer les entreprises les plus vertueuses (30 %). Beaucoup imaginent ces placements moins performants. Il s’agit de perceptions : la performance et le risque dépendent de chaque support, pas de la seule étiquette. Les performances passées ne préjugent pas des performances futures.
Qu’est-ce qui compte vraiment au moment de choisir ?
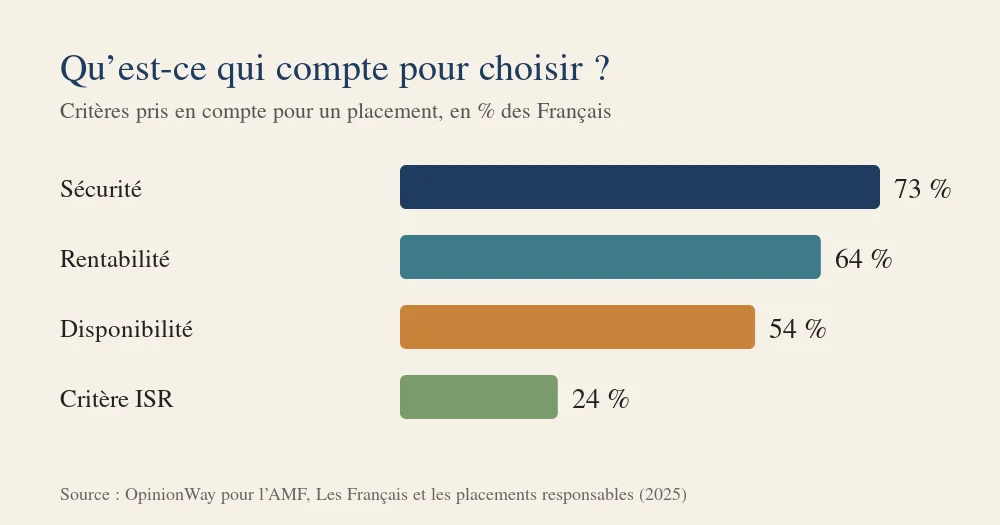
Trois critères arrivent en tête : la sécurité (73 %), la rentabilité (64 %) et la disponibilité de l’argent (54 %). Les valeurs comptent, mais elles s’inscrivent dans un cadre : la sécurité du quotidien d’abord, puis les projets. C’est la logique de mon approche par objectifs.
Comment j’analyse les solutions que je propose ?
Une solution « responsable » ne se juge pas à son nom. Pour chaque support, je regarde :
- sa classification réglementaire (article 6, 8 ou 9 du règlement SFDR), qui indique la place donnée à la durabilité ;
- ses labels, comme ISR ou Greenfin, quand ils existent ;
- le type d’actifs financés et la thématique : environnement, social ou gouvernance ;
- la politique de l’émetteur : exclusions, suivi des controverses, engagement auprès des entreprises ;
- ses risques, sa durée et sa liquidité, et sa cohérence avec votre horizon.
Il faut aussi distinguer deux démarches. Certaines gestions intègrent l’ESG comme un critère de maîtrise du risque : elles écartent par exemple les entreprises les moins bien notées et celles qui font l’objet de controverses graves, sans chercher à produire un impact précis. C’est le cas des portefeuilles diversifiés de SEI que je propose, de profil modéré à dynamique. D’autres solutions visent un impact environnemental ou social identifié, souvent sur des actifs plus spécifiques.
Quelles solutions de diversification pour donner du sens à une partie de son épargne ?
Au-delà des fonds et portefeuilles diversifiés, plusieurs solutions permettent de financer des projets concrets. Elles ont en commun d’être plutôt destinées au long terme, d’être moins faciles à revendre. Pour limiter les risques de perte en capital, il est utile de faire appel à des acteurs qui mutualisent le risque et diversifient leur allocation (plusieurs forêts, plusieurs fonds, plusieurs secteurs d’activité). Je recommande que ces produits de diversification ne représentent pas plus de 5 à 15 % d’une allocation, voire 30 % selon les conditions et la situation patrimoniale :
- La forêt (groupements forestiers d’investissement) : un actif réel, qui se valorise lentement, exposé aux aléas climatiques et sanitaires.
- L’économie sociale et solidaire (entreprises solidaires d’utilité sociale, ESUS) : un impact social, avec des supports souvent non cotés.
- Les énergies renouvelables : financement de projets (solaire, éolien, etc.), dont le rendement dépend de la réussite du projet et de la réglementation.
- Le non coté (capital investissement, via des FCPR, FPCI ou FCPI) : financement d’entreprises non cotées, dont des PME et des entreprises innovantes, avec un capital souvent bloqué plusieurs années.
Certains de ces supports peuvent ouvrir droit à un avantage fiscal, sous conditions, qui dépend de votre situation et peut évoluer. Cet avantage ne doit jamais être l’unique raison d’investir : il ne garantit ni le résultat de l’investissement ni la disponibilité des fonds. Certains fonds sont par ailleurs réservés à des investisseurs avertis ou demandent un ticket d’entrée élevé.
La bonne question n’est donc pas « lequel est le plus responsable ? », mais « quelle place pour quel projet ? ». Une telle solution a généralement vocation à représenter une part mesurée du patrimoine, une fois la réserve de sécurité constituée et en tenant compte de votre horizon. Vous trouverez les grandes familles de supports dans la page des solutions.
Comment concilier vos valeurs et vos objectifs de vie ?
- Commencer par une réserve de sécurité, adaptée à votre budget.
- Définir vos projets et leur horizon.
- Préciser ce qui compte pour vous : exclure certaines activités, financer la transition écologique, soutenir des entreprises engagées.
- Vérifier ce que contient réellement chaque support grâce à ses documents d’information.
- Diversifier pour équilibrer les risques et lisser les variations.
Un support dit responsable a les mêmes caractéristiques de risque qu’un autre : son rendement n’est pas garanti et dépend de l’allocation. Votre sensibilité au développement durable est une préférence à intégrer, pas une garantie de résultat.
Questions fréquentes
Un placement responsable rapporte-t-il moins ?
Cela dépend du support, de sa composition et de la période. Aucun résultat n’est assuré, pour un placement responsable comme pour un autre.
Un label protège-t-il mon capital ?
Non. Un label atteste d’une démarche ou de critères de sélection, il ne protège pas le capital et ne promet aucune performance.
Peut-on investir dans la forêt, le non coté ou les énergies renouvelables sans risque ?
Non. Ces supports ont des rendements non garantis, sont peu liquides et ont souvent une durée longue. Pour limiter les risques de perte en capital, il est utile de faire appel à des acteurs qui mutualisent le risque et diversifient leur allocation. Ils s’envisagent pour une part mesurée de l’épargne, de l’ordre de 5 à 15 % d’une allocation, voire 30 % selon la situation patrimoniale, avec un accompagnement pour vérifier leur cohérence avec votre situation.
Dois-je choisir entre mes valeurs et mes objectifs ?
Pas nécessairement. L’enjeu est de les articuler : sécuriser l’essentiel, puis faire travailler une partie de l’épargne sur des supports cohérents avec vos projets, votre horizon et vos convictions.
Faisons le point ensemble
Vous voulez que votre épargne reflète vos valeurs sans perdre de vue vos projets ? Faisons le point ensemble, pour choisir ce qui correspond à votre situation. Et vous, comment aimeriez-vous que votre épargne exprime vos valeurs ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : AMF, OpinionWay, Les Français et les placements responsables (septembre 2025, 2 006 personnes interrogées du 12 au 20 mai 2025) ; AMF, Baromètre de l’épargne et de l’investissement 2025 (Audirep).
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.