
Les Français mettent beaucoup d’argent de côté. En 2025, le taux d’épargne des ménages s’est stabilisé à un niveau élevé, bien au-dessus de celui d’avant la crise sanitaire. Pourquoi, et qu’est-ce que cela change pour vous ? Beaucoup de personnes mettent de côté sans toujours savoir pour quoi : prenons le temps d’y voir clair.
L’essentiel : épargner beaucoup est utile, mais ce qui compte, c’est ce que cette épargne devient. Voici ce que dit l’AMF, et comment en tirer parti.
Qu’est-ce que le taux d’épargne ?
C’est la part du revenu disponible des ménages qui n’est pas consommée. Il comprend l’épargne financière (livrets, assurance vie, titres) et les sommes consacrées au logement. Plus il est élevé, plus les ménages mettent de côté.
Où en est le taux d’épargne des Français ?
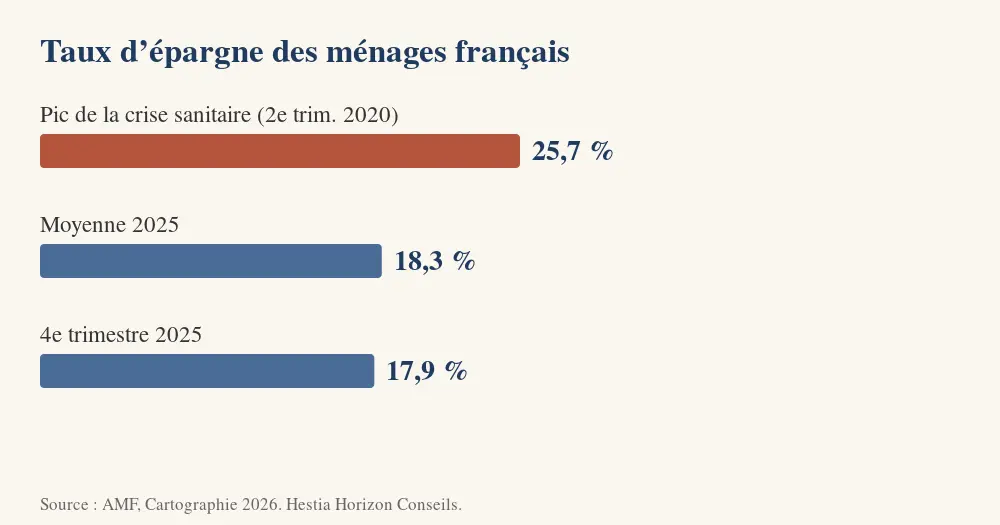
Selon la Cartographie 2026 de l’AMF, il atteint 18,3 % en moyenne sur 2025 (17,9 % au quatrième trimestre). Il avait culminé à 25,7 % au deuxième trimestre 2020, pendant la crise sanitaire, avant de redescendre puis de remonter entre 2022 et 2024. L’AMF y voit un nouveau régime d’épargne, dans la plupart des pays européens.
Pourquoi les ménages épargnent-ils autant ?
Surtout par précaution. La dégradation des perspectives économiques et l’incertitude pèsent sur la confiance des ménages. Même avec l’inflation, cela soutient l’épargne de précaution : mettre de côté pour faire face aux imprévus. C’est cohérent avec ce que je constate en rendez-vous. La réserve de sécurité est un bon réflexe, et le point de départ de toute stratégie.
Que deviennent ces sommes ?
- Un arbitrage en faveur de l’épargne financière, au détriment des achats immobiliers.
- Un moindre intérêt pour les livrets réglementés et les dépôts, peu rémunérés, au profit de l’assurance vie.
- Un retour des fonds en euros dans les contrats d’assurance vie, avec la hausse des taux d’intérêt.
- Un intérêt croissant pour les marchés : les investissements en actions cotées ont progressé de 35 % sur un an en 2025, tout en gardant un prisme prudent.
Une épargne élevée, est-ce toujours une bonne chose ?
Oui pour la sécurité. Mais une épargne qui reste trop longtemps sur des supports très sûrs peut perdre du pouvoir d’achat face à l’inflation. Protéger son capital et le faire travailler répondent à deux besoins différents. Pour comprendre cet effet, lisez mon article sur les fonds en euros face à l’inflation, et sur la règle d’Einstein.
Comment organiser son épargne selon ses objectifs ?
- Une réserve de sécurité, adaptée à votre budget et à vos charges (voir la règle des 50/30/20).
- Des projets à court et moyen terme sur des supports adaptés à leur horizon.
- Une part qui travaille pour le long terme, diversifiée et lissée dans le temps, en acceptant que sa valeur puisse varier.
- Un point régulier pour vérifier que l’ensemble reste cohérent.
Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures. La bonne répartition dépend de votre situation. Je vous explique comment je procède dans mon approche, et vous pouvez parcourir les solutions que je propose.
Questions fréquentes
Faut-il épargner moins quand l’inflation monte ?
Pas forcément. L’inflation réduit le pouvoir d’achat de l’épargne qui dort, mais mettre de côté reste utile. L’enjeu est d’adapter les supports à chaque horizon.
Quel taux d’épargne viser ?
Il n’y a pas de chiffre universel. Il dépend de vos revenus, de vos charges et de vos projets. Un budget simple permet de fixer un effort réaliste.
Les Français épargnent-ils trop ?
Ce n’est pas la question. Le sujet est de savoir si cette épargne est placée de manière cohérente avec vos objectifs et votre horizon.
Faisons le point ensemble
Votre épargne est-elle placée en phase avec vos projets ? Faisons le point ensemble, pour la mettre au service de vos objectifs de vie. Et vous, quelle liberté de choix aimeriez-vous que votre épargne vous donne ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : AMF, Cartographie des marchés et des risques 2026, chapitre 4.
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.