
En bref : avant de placer quoi que ce soit, vérifiez ce qui est réellement imposable, anticipez l’effet de l’indemnité sur vos allocations chômage, puis répartissez la somme selon vos objectifs de vie : sécurité à court terme, financement de votre rebond ou de votre reconversion, préparation de l’avenir.
Article mis à jour en octobre 2026.
Un licenciement, une rupture conventionnelle ou un départ négocié : du jour au lendemain, une somme arrive sur votre compte, alors que votre quotidien professionnel s’arrête. La tentation est grande de la placer vite « pour être tranquille » ou, au contraire, de ne rien décider. Pourtant, la bonne question n’est pas « où placer cet argent ? » mais « que voulez-vous construire dans les prochains mois et les prochaines années ? »
1. Quelle indemnité avez-vous reçue ?
Le traitement fiscal et social dépend de la nature de ce que vous touchez :
- l’indemnité légale ou conventionnelle de licenciement ;
- une indemnité supra-légale ou transactionnelle, négociée au-delà du minimum ;
- l’indemnité de rupture conventionnelle ;
- les indemnités versées dans un plan de sauvegarde de l’emploi (PSE) ou une rupture conventionnelle collective ;
- l’indemnité compensatrice de congés payés et de préavis, qui n’est pas une indemnité de rupture et reste imposée comme un salaire.
Regardez votre solde de tout compte et votre convention collective : c’est le point de départ.
2. Ce qui est imposable en 2026
Hors PSE, l’indemnité est exonérée d’impôt sur le revenu à hauteur du montant le plus élevé parmi trois références : le montant légal ou conventionnel, la moitié de l’indemnité totale perçue, ou deux fois votre rémunération brute annuelle de l’année précédente. Cette exonération est plafonnée à 6 fois le plafond annuel de la Sécurité sociale, soit 288 360 € en 2026. La part au-delà s’ajoute à vos revenus imposables.
À suivre : le projet de loi de finances pour 2027 prévoit, dans sa version actuelle, de ramener ce plafond à un seul plafond annuel de la Sécurité sociale pour les ruptures prenant effet à compter du 1er janvier 2027. Ce texte n’étant pas encore adopté, vérifiez la règle en vigueur à la date de votre rupture.
- PSE et rupture conventionnelle collective : exonération d’impôt sur le revenu sans plafond.
- Rupture conventionnelle individuelle : mêmes règles que le licenciement hors PSE.
- Cotisations sociales : l’exonération est limitée à 2 fois le plafond de la Sécurité sociale (96 120 € en 2026) dans les cas courants.
- Côté employeur : depuis le 1er janvier 2026, la contribution patronale sur l’indemnité de rupture conventionnelle exonérée de cotisations est passée de 30 % à 40 %. Cela peut peser dans la négociation.
Ces règles comportent des exceptions (convention collective, mandataires sociaux, transactions). Faites vérifier votre situation avant toute décision.
3. L’effet sur le chômage : le différé d’indemnisation
Si votre indemnité dépasse le minimum légal, France Travail applique un différé spécifique avant le premier versement de l’allocation (ARE). Il s’ajoute au délai d’attente de 7 jours et au différé lié aux congés payés non pris. Il est plafonné à 150 jours, ou 75 jours en cas de licenciement économique, et plus la part supra-légale est élevée, plus il est long.
Conséquence pratique : une indemnité plus généreuse n’est pas un gain net immédiat si elle retarde vos allocations. Il faut raisonner en budget de transition, pas en montant brut. Inscrivez-vous à France Travail dès la fin de votre contrat, et vérifiez les règles en vigueur : l’assurance chômage a connu de nouveaux ajustements en 2026.
4. La méthode : mettre l’indemnité au service de vos objectifs de vie
Chez Hestia Horizon Conseils, je pars de vos projets de vie avant de parler de produits, dans le cadre de mon approche patrimoniale globale. Voici les étapes. Sur la question du bon moment pour investir, lisez aussi Faut-il encore investir en 2026 ?
- Clarifier vos objectifs. Retrouver un poste équivalent, évoluer, vous reconvertir, créer votre activité ? Et côté personnel : logement, enfants, séparation, retraite ? Écrivez-les, avec un horizon pour chacun. Découvrez comment je travaille sur vos objectifs.
- Construire votre budget de transition. Listez vos ressources (indemnité nette d’impôt, allocations après différé, épargne) et vos dépenses mensuelles incompressibles. Illustration : 30 000 € mobilisables pour 2 500 € de dépenses nettes par mois, c’est environ 12 mois de recul, hors allocations. Il est utile aussi de projeter la création de rémunérations issues des placements à venir.
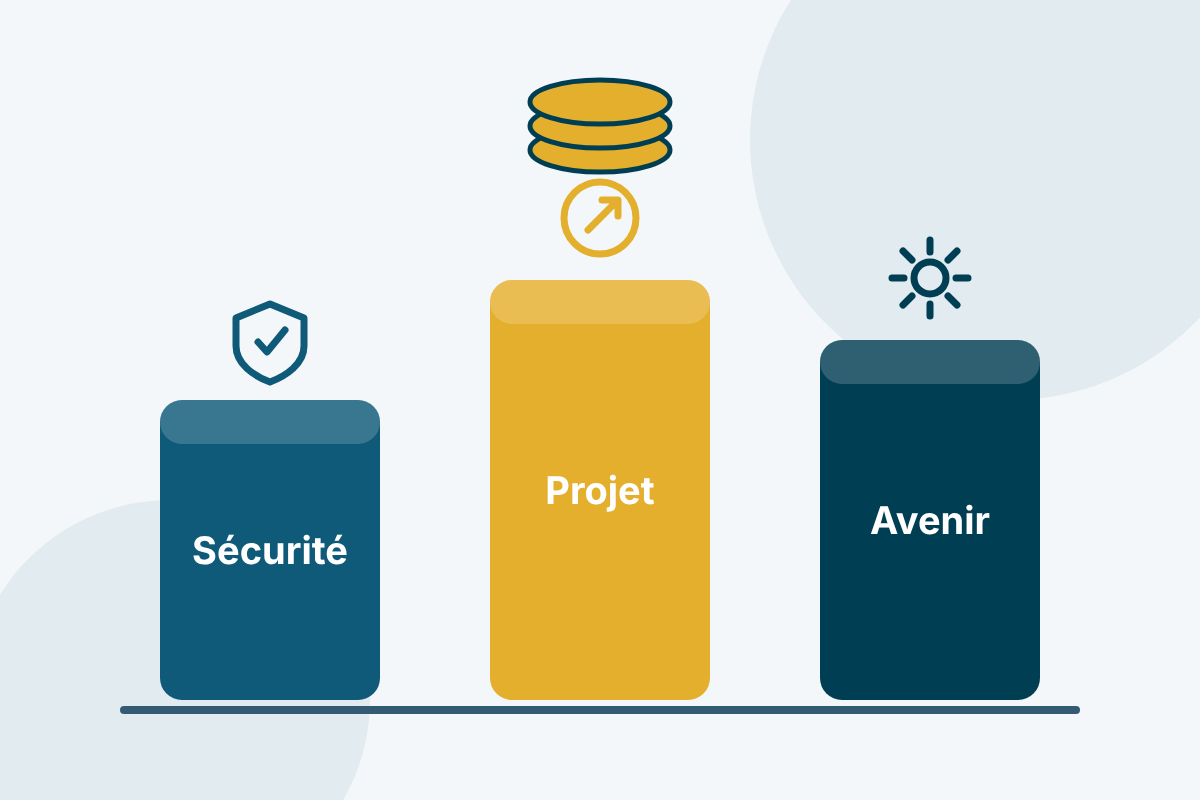
- Répartir par « poches » selon l’horizon :
- Sécurité : l’argent dont vous avez besoin à court terme, qui doit rester disponible ;
- Projet : formation, création d’activité, mobilité, apport immobilier ;
- Avenir : retraite, transmission, revenus complémentaires.
- Choisir les supports adaptés à chaque objectif. Épargne disponible pour la sécurité ; assurance-vie pour sa souplesse et ses atouts en transmission ; plan d’épargne retraite (PER) pour préparer l’avenir, avec une déduction possible du revenu imposable dans les plafonds, mais une disponibilité limitée (l’expiration des droits au chômage fait partie des cas de déblocage anticipé, sous conditions). Aucun produit n’est bon en soi : tout dépend de votre situation. Retrouvez mes solutions.
- Réviser à 3, 6 et 12 mois. Votre projet évolue, votre stratégie aussi.
Cette démarche s’appuie sur un bilan patrimonial, réalisé sans honoraires.
5. Les erreurs à éviter
- Décider dans l’urgence ou sous le coup de l’émotion.
- Immobiliser toute la somme sur des supports sans rendement, ou des supports peu disponibles alors que vos revenus sont incertains.
- Rembourser un crédit par réflexe sans comparer avec le maintien de votre épargne.
- Oublier votre épargne salariale (PEE, PER collectif) chez votre ancien employeur : demandez à votre teneur de compte les conditions de disponibilité et de transfert, la cessation du contrat de travail faisant en principe partie des cas de déblocage du PEE.
- Répondre aux sollicitations commerciales qui suivent souvent l’annonce d’un licenciement.
6. Financer votre rebond ou votre reconversion
Votre indemnité n’est pas la seule source. Le compte personnel de formation (CPF) reste mobilisable, avec une participation obligatoire de 150 € depuis le 2 avril 2026 (décret du 30 mars 2026), dont les demandeurs d’emploi sont exonérés. Le bilan de compétences est pris en charge par le CPF dans la limite de 1 600 €. Le projet de transition professionnelle permet aussi, sous conditions, de se former en gardant sa rémunération. Je détaille ces pistes dans mon article Reconversion professionnelle : pourquoi faire aussi un bilan patrimonial.
7. Vos données financières : une question de confiance (RGPD)
Pour construire un bilan, il faut parler de vos revenus, de votre patrimoine, de votre famille. Ces informations sont des données personnelles protégées par le RGPD. Quelques repères :
- elles ne doivent être collectées que pour un objectif précis et dans la mesure du nécessaire ;
- vous disposez d’un droit d’accès, de rectification, d’effacement et d’opposition, et pouvez retirer votre consentement à tout moment ;
- vous pouvez saisir la CNIL en cas de difficulté.
À votre niveau, soyez vigilant avec les simulateurs et comparateurs qui transmettent vos coordonnées à des partenaires : demandez qui recevra vos données et pourquoi, et transmettez vos pièces sensibles (avis d’imposition, RIB) par un canal sécurisé. Pour savoir comment je traite vos informations, consultez la politique de confidentialité.
Questions fréquentes
Mon indemnité de licenciement est-elle imposable ?
En partie seulement : elle est exonérée dans les limites décrites ci-dessus, et la fraction excédentaire est imposée comme un revenu.
Puis-je toucher le chômage si j’ai une indemnité supra-légale ?
Oui, mais après un différé d’indemnisation plafonné à 150 jours (75 jours en licenciement économique).
Que faire de l’indemnité en priorité ?
Sécuriser vos mois de transition, puis financer ce qui compte pour vous (rebond, formation, projet), et préparer l’avenir.
Faut-il rembourser son crédit immobilier avec ?
Cela dépend du taux, de votre stabilité de revenus et de vos autres projets. Comparez avant de décider.
Quand se faire accompagner ?
Idéalement avant de signer, pour mesurer l’impact fiscal et social de l’indemnité négociée.
Besoin d’y voir clair ?
Je vous accompagne dans les transitions professionnelles et personnelles pour mettre votre épargne au service de vos projets. Le bilan patrimonial est sans honoraires et vous permet une vision plus claire et globale des décisions à prendre, tout en bénéficiant d’un appui utile pour les mener à bien. Et vous, de quoi avez-vous besoin pour aborder ce changement plus sereinement ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : BOFiP-Impôts (BOI-RSA-CHAMP-20-40-10-30, article 80 duodecies du CGI) ; Assemblée nationale (questions écrites sur le différé d’indemnisation) ; décret n° 2026-234 du 30 mars 2026 (CPF) ; France Travail.
Pour aller plus loin
Reconversion : pourquoi faire aussi un bilan patrimonial
Budget de transition et financements à connaître en 2026.
Préparer sa succession
Droits, conflits familiaux et protection de vos proches.
Rôle du conseiller en gestion de patrimoine
Ce qui le distingue d’un conseiller bancaire.