
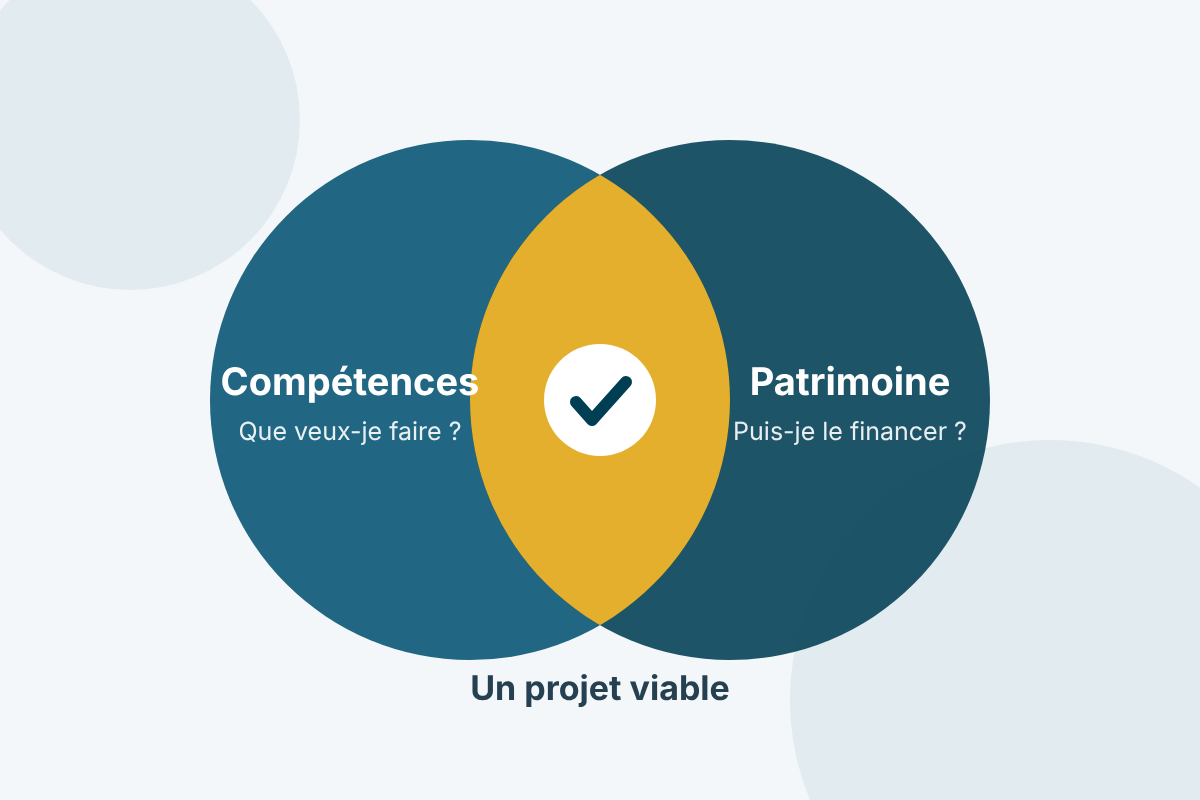
En bref : le bilan de compétences répond à « que veux-je faire ? », le bilan patrimonial à « combien de temps puis-je tenir et comment financer ce changement ? ». Les deux sont complémentaires, et le second est trop souvent oublié.
Article mis à jour en octobre 2026.
Se reconvertir est un beau projet, mais il se heurte souvent à une même question, rarement posée au bon moment : est-ce que je peux me le permettre, et dans quelles conditions ? Un projet professionnel solide mais sans plan de financement reste fragile.
Deux bilans, deux questions
- Le bilan de compétences explore vos aptitudes, vos motivations, vos pistes de métier. Il est finançable par le CPF, dans la limite de 1 600 €.
- Le bilan patrimonial analyse votre situation financière réelle : revenus, charges, crédits, épargne, protection de la famille, retraite. Le temps de découverte des objectifs permet de relier votre projet professionnel à vos projets de vie et de visualiser la structure de votre projet en définissant budget et calendrier. Chez Hestia Horizon Conseils, ce bilan patrimonial est sans honoraires.
Le premier donne la direction, le second vérifie que la route est praticable.
Construire votre budget de transition
La question centrale est la durée pendant laquelle vous pouvez vivre avec des revenus réduits. Un repère simple : ressources mobilisables ÷ dépenses mensuelles nettes. Illustration : 36 000 € de ressources pour 2 400 € de dépenses, soit 15 mois. Ce chiffre doit être testé selon plusieurs scénarios :
- Prudent : formation plus longue, démarrage de revenus plus lent ;
- Central : votre hypothèse de travail ;
- Favorable : retour rapide à un revenu.
Si le scénario prudent ne tient pas, on ajuste le calendrier, le mode de formation ou les sources de financement, avant de se lancer. C’est le cœur de mon travail sur vos objectifs. Le coaching et le tableau budgétaire permettent d’ajuster et de sécuriser les scénarios définis.
Les financements à connaître en 2026
- Le CPF : depuis le 2 avril 2026, une participation obligatoire de 150 € s’applique à chaque achat de formation, sauf pour les demandeurs d’emploi et certains cas particuliers. Des plafonds de prise en charge s’appliquent selon le type de formation.
- Le projet de transition professionnelle (PTP) : il permet de suivre une formation longue en maintenant sa rémunération, après accord de l’association Transitions Pro de votre région. Une ancienneté minimale est exigée et le dossier doit être déposé avant le départ en formation : vérifiez les conditions auprès de Transitions Pro.
- Les aides de France Travail et des OPCO, ou un cofinancement de l’employeur.
- L’assurance chômage, si vous êtes éligible : selon votre situation, vous pouvez notamment envisager, pour une création d’activité, le maintien de l’allocation ou le versement d’une partie des droits en capital. Comparez les deux options, car la bonne réponse dépend de votre projet. Certaines démissions pour projet de reconversion validé peuvent aussi ouvrir des droits, sous conditions strictes à vérifier.
- Votre épargne et, le cas échéant, votre indemnité de départ (voir mon article Que faire de son indemnité de licenciement ?).
Ce que le bilan patrimonial vérifie en plus
- La protection de votre famille pendant la transition : prévoyance, assurance emprunteur, mutuelle et portabilité de vos garanties. Retrouvez mes solutions.
- Vos crédits : impact d’une baisse de revenus, renégociation, assurance.
- Votre régime matrimonial, notamment si vous créez une activité : quelle protection pour votre conjoint ?
- Votre retraite : une période à revenus réduits influence vos droits, et un plan d’épargne retraite peut compléter le dispositif.
- Votre fiscalité, avec les effets d’un changement de statut (salarié, indépendant, dirigeant).
Checklist avant de vous lancer
- Mon projet professionnel est-il validé (bilan, rencontres, marché) ?
- Mon budget de transition tient-il dans le scénario prudent ?
- Mes sources de financement sont-elles confirmées par écrit ?
- Ma famille est-elle protégée si mes revenus baissent ou en cas d’imprévu ?
- Ai-je un plan B si le démarrage est plus lent ?
Questions fréquentes
Faut-il faire le bilan de compétences avant le bilan patrimonial ?
Idéalement en parallèle : les deux s’éclairent mutuellement.
Puis-je me reconvertir sans perdre mon salaire ?
C’est possible via le projet de transition professionnelle, sous conditions et après accord de Transitions Pro.
Combien coûte une reconversion ?
Cela dépend de la formation, de sa durée et de vos revenus pendant la transition. Le coût total inclut aussi la perte éventuelle de revenus.
Faut-il utiliser son épargne ?
Pas forcément en totalité : on conserve une réserve de sécurité et on finance le reste selon l’horizon du projet.
Faites de votre projet un plan
Je vous aide à relier votre projet professionnel à vos finances, étape par étape. Le bilan patrimonial est sans honoraires. Et vous, quelle liberté de choix aimeriez-vous vous donner avant de vous lancer ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : décret n° 2026-234 du 30 mars 2026 (participation CPF) ; moncompteformation.gouv.fr ; Transitions Pro ; France Travail.
Pour aller plus loin
Que faire de son indemnité de licenciement ?
Imposition, chômage et répartition selon vos projets.
Réaliser ses rêves : le pilier des finances
Pourquoi les finances freinent souvent les projets de cœur.
Rôle du conseiller en gestion de patrimoine
Ce qui le distingue d’un conseiller bancaire.