
Avant de choisir un placement, une question simple : que reste-t-il chaque mois, et à quoi cet argent est-il destiné ? La gestion du budget est le socle de toute épargne. La règle des 50/30/20 donne un premier repère pour s’y retrouver. Un budget clair n’est pas une contrainte : c’est ce qui rend vos projets possibles.
Je vous explique comment elle fonctionne, pourquoi elle reste un point de départ, et comment passer d’un budget clair à une épargne qui a du sens.
Qu’est-ce que la règle des 50/30/20 ?
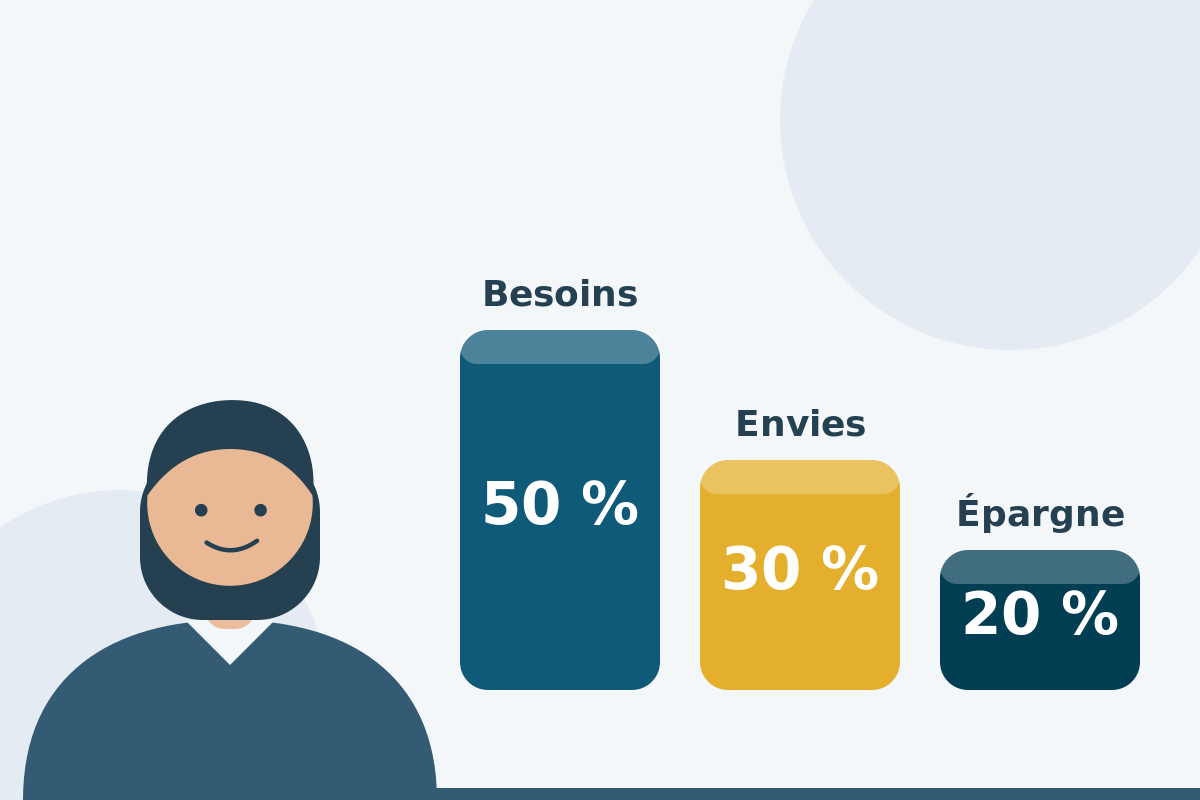
On répartit ses revenus en trois blocs. 50 % vont aux dépenses essentielles : loyer ou crédit, énergie, alimentation, transports, impôts. 30 % vont aux plaisirs : sorties, loisirs, sport, voyages. 20 % vont à l’avenir : l’épargne de précaution et l’épargne pour vos projets.
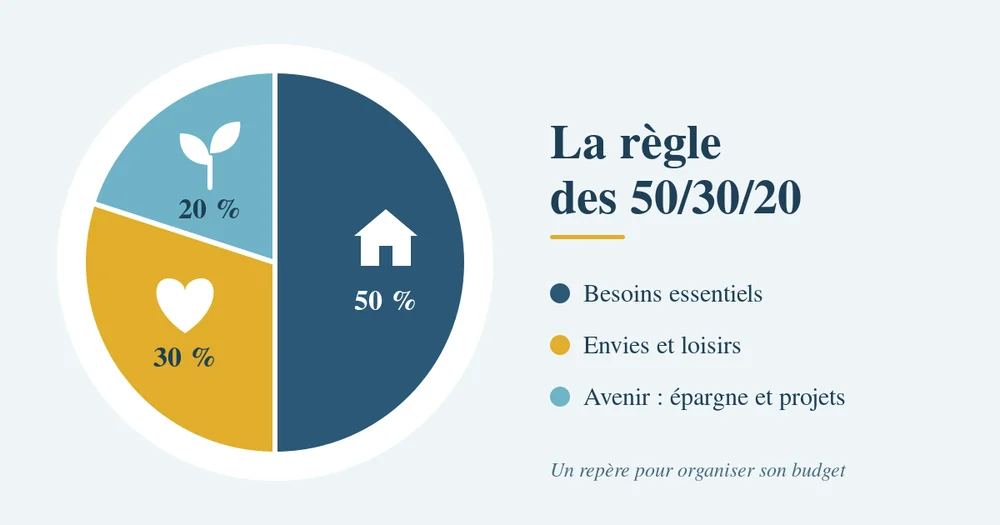
Ce n’est pas une règle officielle. La méthode a été développée en 2005 par la sénatrice américaine Elizabeth Warren, dans un guide pratique de gestion budgétaire. Elle a un mérite : elle donne un cadre lisible, même à celles et ceux qui n’ont jamais fait leur budget.
Faut-il la suivre à la lettre ?
Non, et c’est important. Avec des revenus modestes ou un loyer élevé, mettre 20 % de côté n’est pas toujours possible. À l’inverse, quand les revenus sont élevés, les dépenses essentielles pèsent souvent moins de la moitié du budget.
Un couple avec des enfants, un indépendant aux revenus irréguliers et un jeune actif n’auront pas les mêmes curseurs, et c’est normal. La règle sert surtout à repérer les postes qui pèsent trop.
Comment passer du repère à votre situation ?
Il suffit d’un tableau budgétaire. Je vous propose quatre étapes :
- lister tous vos revenus réguliers ;
- recenser vos dépenses fixes, variables et ponctuelles (assurances, impôts ou vacances payés une fois par an) ;
- calculer votre trésorerie mensuelle disponible, ce qu’il reste une fois les dépenses couvertes ;
- repérer où vous avez une marge de manœuvre.
Cette trésorerie disponible est la base de votre capacité d’épargne. Elle se relie ensuite à vos objectifs de vie : achat immobilier, études des enfants, complément de revenus, retraite. Je pars toujours de vos projets avant de parler de produits, c’est la logique de L’approche.
Pourquoi commencer par l’épargne de précaution ?
Parce qu’elle vous laisse libre de vos choix quand un imprévu arrive : panne, dépense de santé, baisse de revenus, période sans emploi. Pour cette réserve, on cherche la sécurité et la disponibilité avant tout.
Son niveau dépend de vos charges et de votre situation professionnelle. Un salarié en emploi stable, un indépendant ou une personne en transition n’ont pas les mêmes besoins. Dans ce dernier cas, l’article Que faire de son indemnité de licenciement ? peut vous aider.
Et ensuite, que faire de son épargne ?
Une fois la réserve en place, l’épargne régulière peut servir vos projets. Le choix des solutions dépend de l’horizon de chacun : on ne place pas l’argent d’un voyage de l’an prochain comme celui de la retraite.
Plus l’horizon est long, plus on peut accepter que la valeur varie, sans aucune assurance de résultat. Répartir son épargne sur plusieurs supports fait partie des bases. Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures. Vous pouvez découvrir les grandes familles de solutions sur la page Les solutions. Pour mesurer l’effet du temps, l’article Règle d’Einstein et règle de 72 vous montre en combien de temps un capital peut doubler selon le taux.
Questions fréquentes
Faut-il respecter la règle des 50/30/20 à la lettre ?
Non. C’est un repère, pas une obligation. Vous pouvez l’ajuster, par exemple 60/20/20 si vos dépenses essentielles sont élevées. L’important est de connaître vos chiffres et de décider de la part que vous consacrez à l’avenir.
Que faire si mes dépenses essentielles dépassent 50 % de mes revenus ?
C’est fréquent, surtout quand le logement pèse lourd. Cherchez d’abord des marges dans vos dépenses, puis mettez de côté un petit montant régulier plutôt que rien. Épargner peu mais régulièrement vaut mieux que d’attendre le moment idéal.
Combien mettre de côté en épargne de précaution ?
Il n’existe pas de montant universel. Il dépend de vos charges mensuelles, de la stabilité de vos revenus et de votre situation familiale. Nous pouvons en parler pour fixer un niveau adapté.
Faisons le point ensemble
Votre budget laisse-t-il de la place à vos projets ? Je vous aide à le clarifier et à construire un plan adapté à votre situation. Et vous, quel projet aimeriez-vous financer en priorité grâce à votre budget ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : La Finance pour tous, Budget : qu’est-ce que la règle des 50/30/20 ? ; La Finance pour tous, Identifier les motifs de son épargne.
Pour aller plus loin
Vos objectifs
Clarifier vos projets avant de choisir un placement.
L’approche
Les étapes pour partir de vos objectifs de vie.
Les prestations
Bilan patrimonial, suivi et pédagogie budgétaire.