
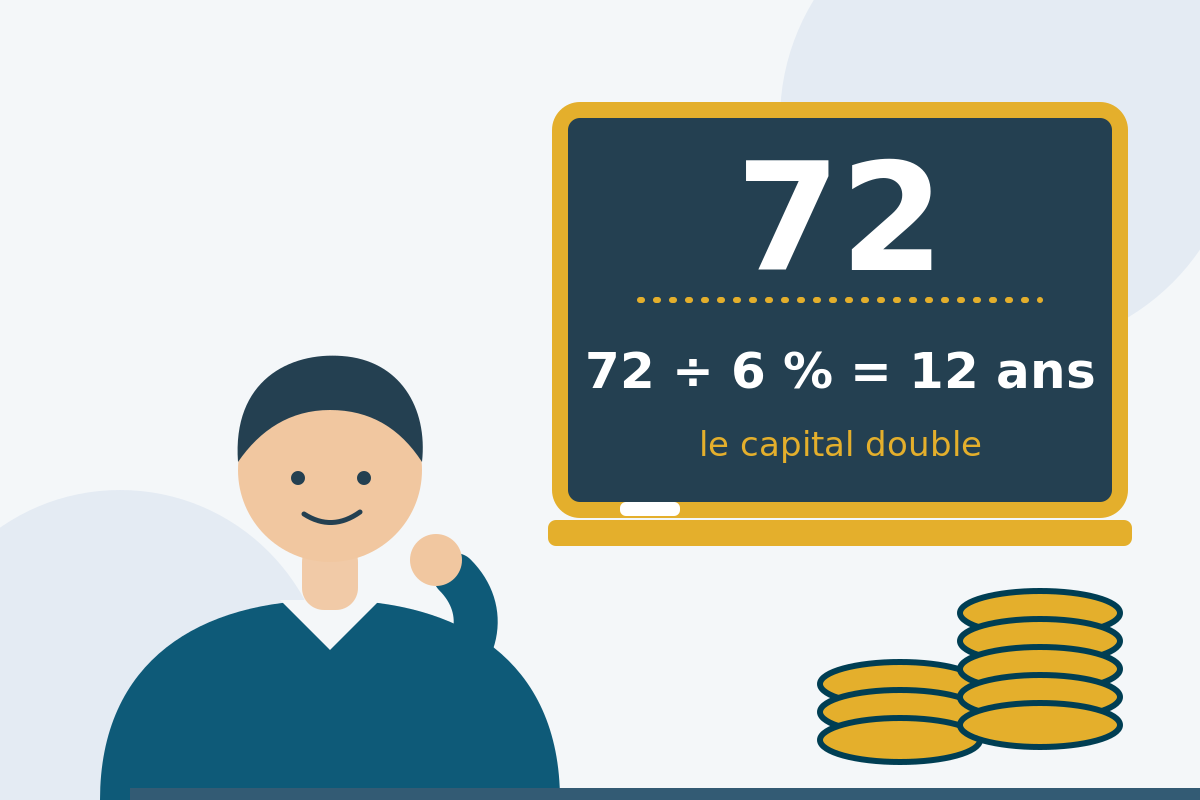
En combien de temps un capital double-t-il ? Il existe un calcul rapide : on divise 70 (ou 72) par le taux annuel. On l’appelle la règle d’Einstein, ou règle de 72. Elle ne promet rien. Elle aide simplement à voir ce que le temps fait à une épargne. Comprendre ce que le temps fait à son épargne aide à avancer plus sereinement.
Je vous la présente avec les chiffres d’aujourd’hui : l’inflation, le Livret A, et ce que cela change pour organiser votre épargne.
Le principe : on divise 70 par le taux annuel
La durée de doublement, en années, est à peu près égale à 70 divisé par le taux annuel en pourcentage. Par exemple :
- à 1 % par an, il faut environ 70 ans pour doubler un capital ;
- à 2 %, environ 35 ans ;
- à 5 %, environ 14 ans ;
- à 10 %, environ 7 ans.
Le calcul suppose que les gains sont réinvestis chaque année. Ce sont les intérêts composés : des intérêts qui produisent eux-mêmes des intérêts. À 5 % par an, un euro devient ainsi environ 2,65 € au bout de 20 ans et 4,33 € au bout de 30 ans.
Pourquoi parle-t-on aussi de règle de 72 ?
Parce que 72 est la version la plus connue. On divise 72 par le taux : à 2 %, cela donne 36 ans ; à 3 %, 24 ans ; à 6 %, 12 ans. Les deux versions donnent un ordre de grandeur proche. Avec des taux bas, le 70 est un peu plus juste. Autour de 6 % à 8 %, c’est le 72.
On peut aussi raisonner à l’envers. Pour doubler un capital en 10 ans, il faudrait un taux d’environ 7,2 % par an (72 ÷ 10), maintenu pendant toute la période. Un tel niveau suppose en général d’accepter plus de risque.
Cette règle vient-elle vraiment d’Einstein ?
Probablement pas. L’idée est bien plus ancienne : Luca Pacioli l’évoque dès le XVe siècle dans sa Summa de arithmetica. Le physicien Albert Bartlett a proposé d’arrondir à 70 pour simplifier. On associe souvent la règle à Einstein, et on lui attribue une phrase célèbre sur les intérêts composés, mais cette attribution n’est pas avérée.
Que donne un taux de 5 % face à l’inflation ?
Prenons 5 % par an comme hypothèse d’école. Il n’est ni assuré ni constant dans la réalité. Selon la règle, 1 000 € deviennent environ 2 000 € en 14 ans. Reste à comparer ce chiffre à la hausse des prix.
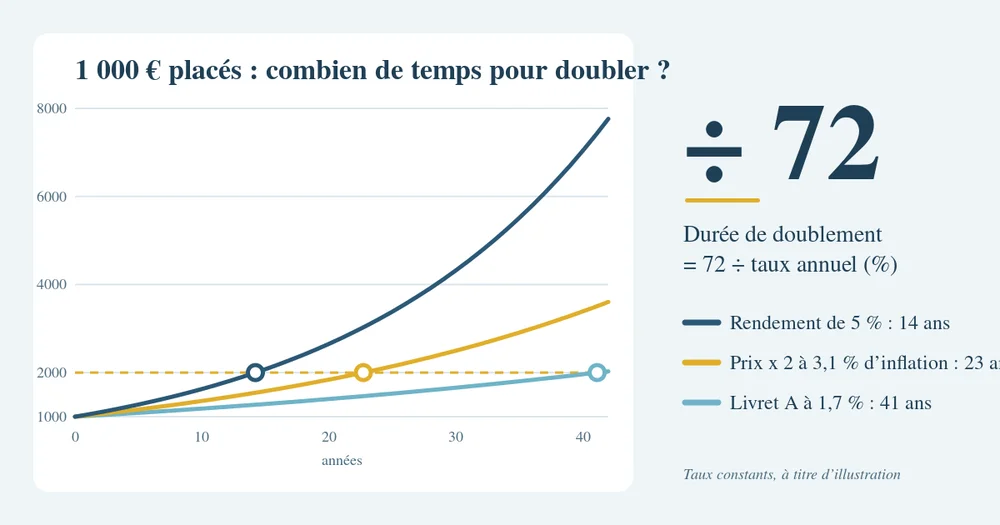
Selon l’INSEE, les prix ont augmenté de 3,1 % sur un an en septembre 2026, contre 2,4 % en août (chiffre publié le 15 octobre 2026). Un chiffre sur un an n’est pas une prévision. Mais imaginons que cela dure. Les prix doubleraient en 23 ans environ. Avec un taux de 5 %, le gain réel serait d’environ 1,9 % par an : il faudrait près de 38 ans pour doubler le pouvoir d’achat.
Et sans aucun taux ? Une somme laissée sur un compte courant ne progresse pas. Avec la même hypothèse, 1 000 € ne vaudraient plus que 500 € de pouvoir d’achat au bout de 23 ans environ.
Que vaut le Livret A face à l’inflation ?
Le taux du Livret A est de 1,7 % depuis le 1er août 2026, contre 1,5 % auparavant (info.gouv.fr). Son plafond est de 22 950 € pour une personne physique, et les intérêts sont exonérés d’impôt sur le revenu (service-public.gouv.fr).
Au plafond, les intérêts annuels atteignent environ 390 €. Une inflation de 3,1 % représenterait, sur la même somme, une hausse des prix d’environ 710 €. Et à 1,7 %, il faudrait environ 42 ans pour doubler la somme en euros. Le Livret A est très utile pour la sécurité et la disponibilité. Seul, il ne suffit pas à développer un patrimoine.
Faut-il tout garder en épargne sécurisée ?
Garder une réserve, oui. Tout garder, c’est accepter que l’inflation grignote peu à peu une partie de son pouvoir d’achat. Entre les deux, il existe des solutions prudentes qui travaillent peu mais qui travaillent : l’assurance vie avec un support en euros, dont le capital investi est sécurisé par l’assureur selon les conditions du contrat et dont le taux varie d’une année à l’autre, ou des supports prudents, dont le capital n’est pas assuré.
Pendant 15 ans de conseil en ressources humaines, j’ai rencontré des personnes qui n’avaient pas la sécurité financière de choisir leur projet de cœur. C’est pourquoi je pars toujours de vos objectifs de vie avant de parler de produits. Je pense l’épargne en deux temps :
- une réserve de sécurité, votre épargne de précaution, disponible pour les imprévus ou une transition professionnelle, par exemple après une indemnité de licenciement ;
- une épargne qui travaille, au-delà de cette réserve, pour des projets à moyen et long terme, comme un complément de revenus pour la retraite.
Pour comprendre pourquoi un contrat surtout en fonds en euros peut ne pas suffire, lisez l’article Assurance vie et inflation. Le bon dosage dépend de votre situation, de vos projets et de leur horizon. Un projet dans 3 ans n’appelle pas les mêmes solutions qu’une retraite dans 20 ans. L’idée est d’équilibrer les risques et de varier les solutions de placement, pour avancer vers chaque objectif et lisser le risque dans le temps. Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures. Si vous vous demandez si c’est le bon moment, l’article Faut-il encore investir en 2026 ? peut vous aider. La démarche est décrite sur la page L’approche, et elle se précise lors d’un bilan patrimonial.
Quelles sont les limites de cette règle ?
C’est une approximation, un peu moins juste avec des taux très bas. Elle suppose un taux stable, alors que les taux réels varient d’une année à l’autre. Elle ignore la fiscalité et les frais, qui dépendent des placements et de votre situation. Elle ne montre pas le risque : un taux de 6 % est généralement plus risqué qu’un taux de 1 %, et les performances passées ne préjugent pas des performances futures. Enfin, un capital qui double en euros ne double pas forcément en pouvoir d’achat.
Questions fréquentes
La règle d’Einstein est-elle fiable ?
Elle donne un bon ordre de grandeur pour des taux courants, de 2 % à 10 % environ. Elle ne remplace pas une simulation personnalisée.
Faut-il utiliser 70 ou 72 ?
Peu importe pour une estimation rapide. Le 72 est plus connu et se divise facilement par 2, 3, 4, 6, 8 ou 9. Le 70 est un peu plus juste pour les taux bas.
Vaut-il mieux tout garder en épargne sécurisée ?
Pas forcément. Une réserve reste indispensable. Au-delà, une partie peut être placée dans des solutions prudentes, comme un support en euros d’assurance vie, pour ne pas laisser l’inflation grignoter votre pouvoir d’achat. Le bon choix dépend de vos projets, de leur horizon et du risque que vous acceptez. Vous pouvez aussi consulter la FAQ.
Faisons le point ensemble
Vous voulez organiser votre épargne selon vos projets et leur horizon ? Je vous aide à définir une réserve de sécurité et des solutions adaptées à vos objectifs. Et vous, quel projet aimeriez-vous rendre possible avec le temps ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : INSEE, indice des prix à la consommation de septembre 2026 ; info.gouv.fr, taux du Livret A au 1er août 2026 ; service-public.gouv.fr, Livret A ; La Finance pour tous, la règle d’Einstein ; LegiFiscal, Temps nécessaire pour doubler son capital.
Pour aller plus loin
La règle des 50/30/20
Organiser son budget pour dégager de l’épargne.
L’approche
Les étapes pour partir de vos objectifs de vie.
Les prestations
Bilan patrimonial, suivi et pédagogie budgétaire.