
Chaque année, la même question revient à l’automne : est-il encore temps de réduire son impôt ? Pour le Plan d’épargne retraite (PER), la réponse est oui, à condition de verser avant le 31 décembre. Et surtout à condition de savoir si c’est adapté à votre situation. Prenons le temps d’y voir clair, sans précipitation.
L’essentiel : un versement sur un PER peut être déduit de votre revenu imposable. Mais ce n’est pas un cadeau fiscal : c’est un impôt que l’on décale, en échange d’une épargne bloquée jusqu’à la retraite. Voici comment cela fonctionne. Pour voir tous les leviers possibles avant la fin de l’année, lisez aussi mon article sur la fin d’année fiscale.
Comment le PER réduit-il l’impôt ?
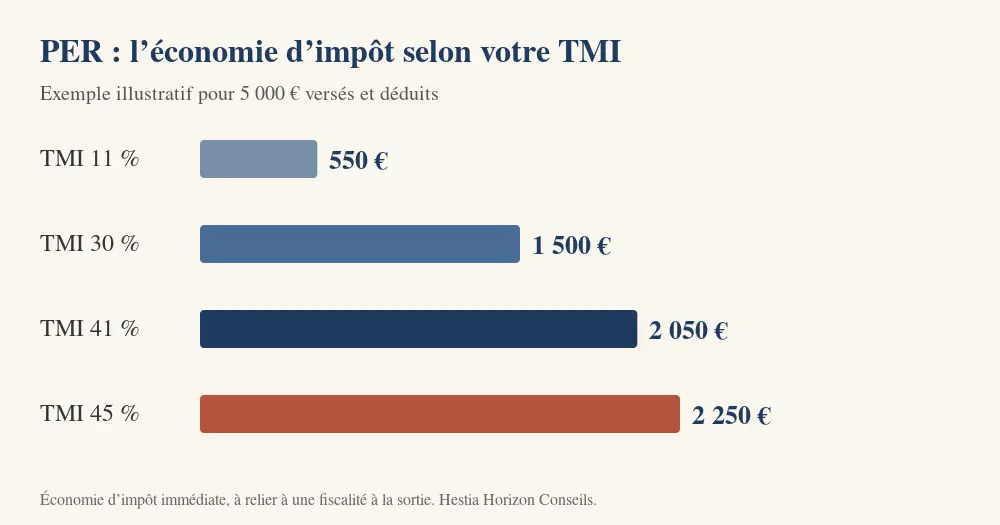
Les versements volontaires sur un PER peuvent être déduits de votre revenu imposable, dans la limite d’un plafond qui vous est propre. Plus votre taux marginal d’imposition (TMI) est élevé, plus l’économie d’impôt est importante. Exemple purement illustratif : avec un TMI de 30 %, un versement de 5 000 € permet d’économiser 1 500 € d’impôt sur le revenu.
Votre plafond de déduction figure sur votre dernier avis d’imposition. Les plafonds non utilisés des années précédentes peuvent, selon les cas, être reportés. C’est un point à vérifier avant de verser.
Qu’est-ce que l’on « gagne » vraiment ?
Ce que vous déduisez aujourd’hui sera imposé plus tard. À la sortie, la part correspondant aux versements déduits est imposée au barème de l’impôt sur le revenu, et les gains suivent la fiscalité des produits de placement. Si votre TMI est plus faible à la retraite, l’opération peut être avantageuse. Mais cette économie n’est ni automatique ni garantie.
Vous pouvez aussi choisir de ne pas déduire vos versements : vous renoncez alors à l’avantage immédiat, mais vous allégez la fiscalité à la sortie. Le bon choix dépend de votre niveau d’imposition aujourd’hui et de celui que vous anticipez à la retraite.
Le PER est-il comparable à un prêt à taux zéro de l’État ?
On peut le voir ainsi. L’économie d’impôt obtenue aujourd’hui ressemble à une avance de l’État, sans intérêts : vous disposez de cette somme dès maintenant, et l’impôt correspondant ne sera dû qu’à la sortie. Vous pouvez la faire travailler, en la plaçant selon vos objectifs, pour développer le rendement de vos placements et accroître vos revenus futurs. Dans l’exemple ci-dessus, les 1 500 € d’impôt en moins peuvent être replacés au lieu d’être payés.
Ce n’est qu’une image. Il n’y a pas de remboursement programmé : l’impôt est payé à la sortie, selon votre situation à ce moment-là. Les rendements ne sont pas garantis et dépendent des allocations intégrées dans l’enveloppe. L’argent versé reste bloqué jusqu’à la retraite, sauf cas prévus par la loi. Mon rôle de conseillère en investissement financier est de veiller à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution.
Le PER est aussi un bel outil de transmission et de protection du conjoint. J’y consacrerai un prochain article.
Pour qui le PER est-il pertinent ?
- Pour les personnes fortement imposées, qui souhaitent réduire leur impôt à court terme.
- Pour celles qui veulent préparer un complément de revenus pour la retraite avec une épargne disciplinée.
- Pour celles qui ont des revenus irréguliers ou élevés une année (vente, prime, indemnité) et veulent lisser leur imposition.
À l’inverse, si vous n’êtes pas imposable ou si votre TMI est faible, la déduction a peu d’intérêt. Si vous pensez avoir besoin de cet argent avant la retraite, le blocage est un frein. Sa place dépend aussi de votre âge et de vos projets : voyez l’organisation du patrimoine à 30, 45 et 60 ans.
Quelles sont les limites à connaître ?
- Une épargne bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi (par exemple l’achat de la résidence principale, ou certains accidents de la vie).
- Une fiscalité à la sortie, à anticiper.
- Des rendements non garantis, qui dépendent des supports et de l’allocation retenus. Les performances passées ne préjugent pas des performances futures.
- Des frais et des options de gestion qui varient d’un contrat à l’autre.
Pourquoi s’y prendre dès maintenant ?
Un versement de dernière minute se prépare mal. Il faut regarder votre avis d’imposition, estimer vos revenus de l’année, choisir le contrat et le mode de gestion, puis laisser aux démarches le temps de se faire. Il est encore temps de prendre un rendez-vous de découverte pour faire le point sur vos objectifs, réaliser un bilan patrimonial et traiter la fiscalité de vos revenus 2026.
Le PER n’est qu’un des leviers possibles. Pour voir les autres, lisez mon article sur les leviers de fin d’année. Et pour mieux comprendre comment je construis une stratégie à partir de vos projets, découvrez mon approche et les solutions que je propose.
Questions fréquentes
Jusqu’à quand puis-je verser sur un PER pour réduire mes impôts de cette année ?
Pour une déduction sur les revenus de l’année en cours, le versement doit être effectué avant le 31 décembre. Mieux vaut ne pas attendre les derniers jours, car les délais de traitement varient.
Le PER est-il réservé aux personnes très imposées ?
Non. Son intérêt dépend de votre situation : taux d’imposition, projets, horizon de retraite. Pour certaines personnes, ne pas déduire les versements est plus adapté.
Puis-je récupérer mon argent avant la retraite ?
Seulement dans les cas prévus par la loi. C’est pourquoi il ne faut y placer que des sommes dont vous n’aurez pas besoin à court ou moyen terme.
Faut-il verser un gros montant d’un coup ?
Pas nécessairement. Le bon montant dépend de votre plafond, de votre budget et de votre réserve de sécurité, qui passe avant tout versement.
Faisons le point ensemble
Vous vous demandez si le PER est adapté à votre situation avant la fin de l’année ? Prenons un temps pour échanger sur vos objectifs. Nous ferons un point d’ensemble, puis nous verrons si cette solution a du sens pour vous. Et vous, quel projet aimeriez-vous financer plus sereinement dans les années qui viennent ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : Service-public.fr ; impots.gouv.fr.
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.