
À 30, 45 ou 60 ans, la question n’est pas « quel placement choisir ? ». C’est « quels sont mes projets, et à quel horizon ? ». La méthode est la même à chaque âge : une réserve de sécurité, puis une part qui travaille, répartie selon l’horizon de chaque projet. Ce qui change, ce sont les priorités. Quel que soit votre âge, on peut avancer pas à pas, à son rythme.
Voici des repères pour chaque âge. Ils ne remplacent pas un bilan, car votre situation compte plus que votre date de naissance.
Pourquoi organiser son patrimoine selon son âge ?
Parce que les besoins changent avec la vie. On ne construit pas, on ne protège pas et on ne transmet pas de la même façon à 30 ans, à 45 ans et à 60 ans. Les âges sont des jalons, pas des cases : un projet de famille ou de reconversion peut tout décaler.
Dans tous les cas, je pars de vos objectifs. Je regarde ensuite ce qui est disponible, ce qui doit rester sûr, et ce qui peut être investi sur la durée. C’est le cœur de mon approche pédagogique.
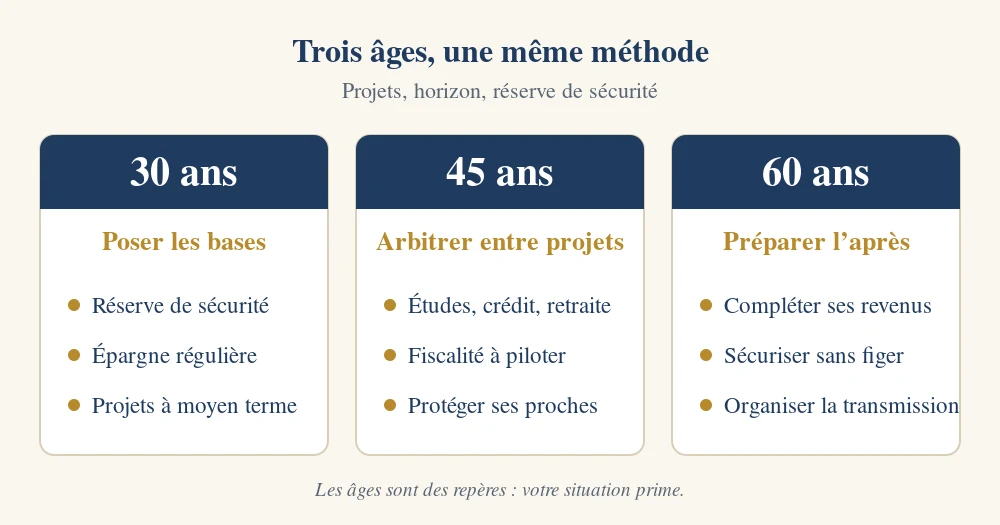
À 30 ans : comment poser de bonnes bases ?
À cet âge, le temps est votre meilleur allié. Les premiers gestes comptent plus que les montants.
- Une réserve de sécurité : de quoi faire face aux imprévus, généralement quelques mois de dépenses, sur des supports disponibles.
- Une épargne régulière : même modeste, elle lisse vos entrées sur les marchés et crée une habitude. Mon article sur la règle 50/30/20 peut vous aider à fixer le cadre.
- Vos projets à moyen terme : achat de la résidence principale, famille, création d’activité. Chacun a son horizon, donc son support.
- Une assurance vie ouverte tôt : sa fiscalité s’allège avec la durée de détention, notamment après 8 ans.
Avec un horizon long, une part plus importante peut être investie sur des supports dynamiques, à condition de bien diversifier et d’accepter des variations. Les rendements ne sont pas garantis et dépendent de l’allocation retenue. L’erreur la plus courante à 30 ans est d’attendre « d’avoir plus » pour commencer.
À 45 ans : comment arbitrer entre plusieurs projets ?
C’est souvent l’âge des projets qui se superposent : études des enfants, crédit en cours, retraite qui se rapproche. Le défi n’est plus d’épargner, mais de répartir.
- Hiérarchiser vos projets : ce qui doit être prêt dans 3 ans ne se place pas comme ce qui servira dans 20 ans.
- Commencer à préparer la retraite : consulter votre relevé de carrière sur info-retraite.fr pour estimer l’écart avec vos revenus actuels.
- Piloter votre fiscalité : selon votre tranche marginale, un versement sur un PER peut réduire l’impôt, au prix d’un blocage jusqu’à la retraite. Voir mon article sur le PER et les leviers de fin d’année.
- Diversifier : répartir entre plusieurs supports et plusieurs types d’actifs pour ne pas dépendre d’un seul. Je détaille cette logique dans mon article sur la diversification et le lissage.
- Protéger vos proches : prévoyance, clause bénéficiaire de vos contrats, adaptation à votre situation familiale.
À 60 ans : comment préparer la retraite et la transmission ?
À 60 ans, il reste souvent 20 ou 30 ans devant vous. Le but n’est pas de tout sécuriser d’un coup. C’est de compléter vos revenus, de garder une part qui travaille pour la durée, et d’organiser ce que vous souhaitez transmettre.
- Compléter vos revenus : estimer le montant de vos pensions, puis définir ce que votre épargne doit apporter, et sous quelle forme (capital, rente, retraits réguliers).
- Sécuriser sans figer : une réserve plus étendue pour les premières années de retraite, et une part qui continue de travailler pour l’inflation et la longévité. Un contrat surtout en fonds en euros suffit-il face à l’inflation ?
- Préparer la sortie de votre PER ou de votre assurance vie : capital, rente ou mix, avec leurs conséquences fiscales.
- Organiser la transmission : donations, clause bénéficiaire, démembrement. Une donation à un enfant bénéficie d’un abattement renouvelé tous les 15 ans, dans les limites prévues par la loi.
Les trois âges en un coup d’œil
| Âge | Priorité | Question à vous poser | Point de vigilance |
|---|---|---|---|
| 30 ans | Poser les bases | Quels projets dans les 5 à 10 prochaines années ? | Attendre trop longtemps pour commencer |
| 45 ans | Arbitrer | Comment répartir entre mes projets sans les mettre en concurrence ? | Bloquer trop d’argent pour un avantage fiscal |
| 60 ans | Préparer l’après | Que doit m’apporter mon épargne chaque année, et que souhaiterais-je transmettre ? | Tout sécuriser et perdre face à l’inflation |
Et si je ne me reconnais pas dans ces âges ?
C’est normal. Un héritage à 30 ans, une reconversion à 45 ans ou un début de retraite à 55 ans changent la donne. Ce qui compte, c’est votre situation, vos projets et votre aisance face au risque. Un bilan patrimonial sert justement à cela : poser tout à plat, puis construire une organisation qui vous ressemble.
Un exemple : repartir de zéro après une séparation ou une période instable
Certains clients ont tout construit et doivent repartir de zéro, après une séparation ou des périodes d’emploi moins stables. L’âge compte alors moins que le moment de vie.
Au départ. Quand la situation n’est pas rééquilibrée tout de suite, on cherche son pourquoi. On attend d’être stabilisé pour avancer sur ses projets. Or cela ne se fait pas toujours vite. En attendant, on pioche dans ce que l’on avait construit, au lieu de le laisser travailler et de n’utiliser que les revenus qu’il produit.
Ce que le bilan permet. En prenant le temps d’en parler, ils prennent conscience que leur façon de faire n’était pas forcément la plus adaptée. Ils se donnent un temps pour eux, se projettent et donnent corps à leurs envies.
Ce que cela change. Ils constatent qu’ils peuvent encore reconsolider leur épargne et se constituer une marge de sécurité pour faire face aux imprévus. Et ils s’autorisent à avancer pour eux.
Les situations sont anonymisées et résumées à partir d’accompagnements réels.
Comment je vous accompagne ?
Je commence par un premier échange pour comprendre vos objectifs et votre situation. Nous définissons ensuite ensemble votre réserve de sécurité, la part qui travaille selon l’horizon de chaque projet, et la manière de diversifier. Vous pouvez aussi parcourir les solutions que je propose. Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures.
Questions fréquentes
À quel âge faut-il commencer à investir ?
Dès que votre réserve de sécurité est constituée et que vous avez identifié un projet. Commencer tôt, même avec de petits montants, laisse plus de temps à l’épargne et permet de lisser les entrées.
Doit-on changer d’allocation avec l’âge ?
Pas automatiquement. L’allocation dépend de l’horizon de chaque projet et de votre tolérance au risque, pas seulement de votre âge. On l’ajuste quand un projet approche ou quand votre situation change.
Le PER est-il réservé aux personnes proches de la retraite ?
Non, mais il bloque l’argent jusqu’à la retraite, sauf cas prévus par la loi. Il intéresse surtout ceux dont la tranche marginale d’imposition est élevée et qui peuvent se passer de cet argent. Sa place se décide lors d’un bilan.
Quand faut-il parler de transmission ?
Plus tôt qu’on ne le pense. La clause bénéficiaire de vos contrats se vérifie à tout âge. Les donations et le reste de l’organisation s’anticipent surtout à partir de la cinquantaine, avec du temps devant soi.
Faisons le point ensemble
À 30, 45 ou 60 ans, la bonne question reste la même : quels sont vos projets, et à quel horizon ? Faisons le point ensemble, pour organiser votre patrimoine en fonction de votre situation. Et vous, quelle liberté de choix aimeriez-vous construire pour les années qui viennent ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : info-retraite.fr ; Service-public.fr ; impots.gouv.fr.
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.