
Cette année, plusieurs personnes m’ont raconté la même histoire. Un placement qui promettait des rendements hors normes. Ou un compte bancaire vidé par des retraits qu’elles n’avaient jamais autorisés. Elles ne sont pas naïves. Elles ont été piégées par des méthodes de plus en plus soignées.
Ma règle tient en une phrase : un rendement très élevé sans risque n’existe pas. Si on vous le promet, c’est presque toujours une arnaque. Voici comment la repérer, comment vérifier un interlocuteur, et quoi faire si le mal est fait.
Les arnaques aux faux placements sont-elles fréquentes ?
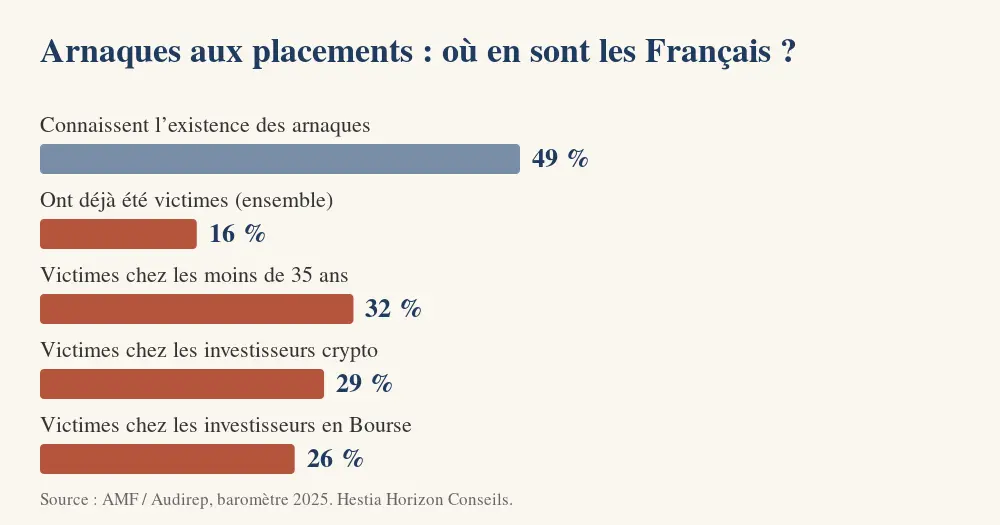
Oui. Selon le baromètre AMF 2025, 49 % des Français savent que ces arnaques existent, et 16 % déclarent avoir déjà été victimes d’une escroquerie sur un placement financier (leur interlocuteur n’est plus joignable et l’argent est considéré comme perdu). Ce taux monte à 32 % chez les moins de 35 ans, et à 26 % chez les investisseurs en Bourse et 29 % chez les investisseurs en crypto-actifs.
Être informé ne protège donc pas à lui seul. Les escrocs s’adaptent, et ils savent parler à ceux qui cherchent un complément de revenu. Pour le contexte général des comportements d’épargne, je vous invite à lire ce que révèle le baromètre de l’AMF.
Les signalements augmentent : en 2025, AMF Épargne Info Service a reçu 11 262 demandes portant sur des arnaques ou des acteurs non autorisés, soit 37 % de plus qu’en 2024. Les crypto-actifs en représentent plus de la moitié (5 980 cas). L’AMF alerte aussi sur les arnaques « au carré » : des escrocs recontactent les victimes pour leur promettre de récupérer l’argent perdu moyennant des frais, et sur l’usage de fausses vidéos ou de messages très personnalisés, qui rendent les pièges plus convaincants (Cartographie 2026).
Quels signes doivent vous alerter ?
Les robots de trading, les « signaux » privés, les plateformes de crypto-actifs ou de Forex suivent presque toujours le même scénario. Voici les signaux d’alerte les plus fréquents :
- Un rendement garanti et élevé : plusieurs pour cent par semaine ou par mois, « sans risque ».
- Un premier contact non sollicité : message sur un réseau social, une messagerie, un site de rencontres, appel ou publicité qui vous a « trouvé ».
- Une urgence : « offre limitée », « dernière place », pression pour verser vite.
- Un conseiller très proche et très disponible, qui vous guide pas à pas et vous demande d’installer un logiciel de prise en main à distance.
- Un dépôt demandé en crypto-actifs ou par virement vers l’étranger, et un tableau de bord qui affiche des gains que vous ne pouvez pas retirer.
- Des frais ou « taxes » à payer avant de récupérer vos fonds.
- Des célébrités ou des avis « prouvant » le succès : ils sont souvent faux ou détournés.
Un seul de ces signes doit vous faire ralentir. Plusieurs ensemble doivent vous faire arrêter.
Pourquoi les rendements démesurés sont-ils un piège ?
Parce qu’en finance, le rendement attendu va avec le risque. Les Français le savent : dans le baromètre AMF, 62 % pensent qu’un rendement plus élevé implique plus de risque. Pourtant, quand un besoin ou une envie de « rattraper le temps perdu » apparaît, cette règle s’oublie vite.
À l’inverse, un placement sérieux se construit dans la durée. Mon approche part de vos objectifs : une réserve de sécurité pour les imprévus, puis une part qui travaille selon son horizon, diversifiée et lissée dans le temps. Pour comprendre les ordres de grandeur réalistes, vous pouvez lire mon article sur la règle de 72. Les performances passées ne préjugent pas des performances futures, et aucun placement n’est garanti sans condition.
Comment vérifier un interlocuteur avant de verser un euro ?
L’AMF détaille ces vérifications sur sa page « Faire les vérifications ». Voici l’essentiel :
- Une banque, une société de gestion, un prestataire de services : vérifiez son agrément dans le registre officiel Regafi, et le code de l’établissement.
- Un conseiller en investissements financiers : il doit être inscrit à l’Orias, avec la mention « inscrit », et adhérer à une association professionnelle agréée.
- Un démarcheur : il doit pouvoir justifier de sa carte de démarchage.
- Les listes noires et mises en garde : consultez la liste de l’AMF Protect Épargne. Elle n’est pas exhaustive : un nom absent ne veut pas dire qu’il est fiable.
- Les usurpations : les escrocs copient parfois le nom d’une entité régulée à une lettre près. Contactez-la toujours via les coordonnées de son site officiel, jamais via celles qu’on vous donne.
Si vous hésitez, appelez AMF Épargne Info Service au 01 53 45 62 00. Et rappelez-vous : l’AMF ne vous contacte jamais de sa propre initiative pour vous proposer de récupérer des fonds contre paiement.
Que faire si votre compte bancaire a été piraté ?
Des retraits que vous n’avez pas autorisés ne sont pas forcément une faute de votre part. Agissez vite, dans cet ordre :
- Faites opposition à la carte ou au moyen de paiement concerné, et contactez votre banque immédiatement.
- Confirmez par lettre recommandée avec accusé de réception et conservez les preuves (relevés, messages, captures d’écran).
- Déposez plainte auprès de la police ou de la gendarmerie.
- Demandez le remboursement : pour une opération non autorisée signalée dans un délai de 13 mois, la banque doit en principe rembourser sans tarder. C’est à elle de prouver une négligence grave de votre part pour s’y soustraire.
- Changez vos accès et ne communiquez jamais un code reçu par SMS ni un identifiant, même à quelqu’un se disant « conseiller bancaire ».
Si vous avez versé de l’argent à un faux placement, signalez-le aussi à l’AMF et déposez plainte. Les chances de récupérer les fonds sont variables, mais le signalement protège les autres.
Comment se protéger durablement ?
- Ne décidez jamais sous pression, et prenez 48 heures de recul.
- Parlez-en à un proche ou à un professionnel avant tout versement.
- Ne placez que ce que vous avez compris.
- Gardez vos placements chez des acteurs agréés que vous avez vous-même vérifiés.
- Fixez d’abord vos objectifs : une proposition qui ne répond à aucun besoin précis est rarement pour vous.
Pour aller plus loin sur ma manière de construire une épargne au service de vos projets, découvrez mon approche.
Questions fréquentes
Un robot de trading peut-il vraiment garantir des gains ?
Non. Aucun outil ne garantit des gains sur les marchés. Une promesse de gains réguliers et élevés sans risque est le signe classique d’une arnaque.
Une plateforme n’est pas sur la liste noire : est-elle fiable ?
Pas forcément. Les listes ne sont pas exhaustives et de nouveaux sites apparaissent chaque jour. Vérifiez toujours l’agrément ou l’inscription de l’interlocuteur.
Ma banque doit-elle me rembourser un virement que j’ai validé moi-même ?
Le cas est plus délicat : si vous avez validé l’opération, la banque peut refuser. Signalez-la vite, déposez plainte et demandez un examen écrit de votre dossier. Un avocat ou une association de consommateurs peut vous aider.
Puis-je récupérer l’argent versé à un faux placement ?
C’est rarement simple. Évitez les services qui promettent de « récupérer vos fonds » contre paiement : ce sont souvent une seconde arnaque.
Faisons le point ensemble
Vous avez un doute sur une proposition reçue, ou vous avez été victime d’une arnaque ? Parlons-en, sans jugement. Nous regarderons votre situation et vos objectifs, et ce qui peut réellement les servir. Et vous, de quoi avez-vous besoin pour avancer en confiance ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : AMF, Faire les vérifications ; AMF Protect Épargne, listes noires ; AMF / Audirep, baromètre de l’épargne et de l’investissement 2025 ; INC, opérations de paiement non autorisées.
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.