
Les Français épargnent beaucoup, mais surtout sur des supports sécurisés, et beaucoup disent mal connaître les placements. C’est ce que montre le baromètre de l’épargne et de l’investissement 2025 de l’AMF, réalisé par Audirep auprès de 2 120 personnes représentatives, en septembre et octobre 2025. Derrière ces chiffres, il y a des personnes et des projets de vie.
Je l’ai lu avec mon regard de conseillère. Voici l’essentiel, en peu de chiffres, et ce que j’en retiens quand j’accompagne des personnes dans leurs projets.
Les Français mettent-ils de l’argent de côté ?
Oui, une large majorité : 75 % ont mis de l’argent de côté au cours des 12 derniers mois. Mais 58 % en ont aussi retiré de leur épargne. L’épargne sert donc souvent de coussin pour les imprévus du quotidien.
Ce que je constate en rendez-vous va dans le même sens : la réserve de sécurité est presque toujours le premier sujet. Pour la construire pas à pas, mon article sur la règle des 50/30/20 peut vous aider.
Sur quels supports les Français placent-ils leur épargne ?
Surtout sur les livrets : 82 % de ceux qui ont mis de l’argent de côté l’ont fait sur un livret. L’investissement en Bourse progresse (17 %, contre 12 % un an plus tôt), mais reste minoritaire. Un épargnant sur deux utilise plusieurs supports.
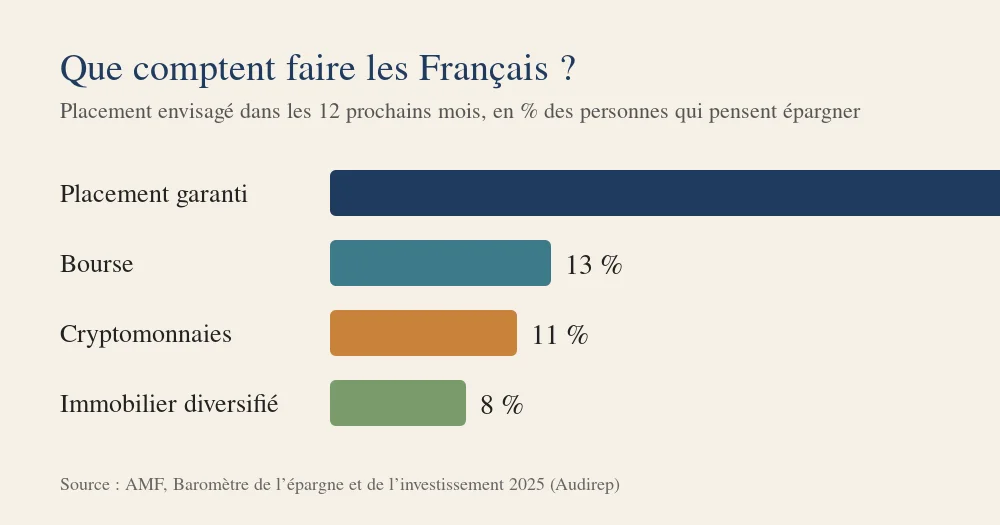
Même chez ceux qui investissent sur les marchés, le patrimoine reste largement sécurisé : livrets, compte courant et placements à capital garanti près de deux tiers de leur patrimoine financier, contre 18 % en Bourse sur des supports non garantis. C’est cohérent : on ne place pas de la même manière un projet à deux ans et un projet à vingt ans.
Quel risque les Français acceptent-ils, et quel rendement attendent-ils ?
41 % refusent tout risque en acceptant une rémunération faible, et 39 % acceptent un peu de risque pour viser mieux. Pour un placement sans risque, ils jugent satisfaisant un rendement d’environ 3,4 % par an. Pour un placement risqué, il leur faudrait au moins 6,3 % par an pour se lancer.
Ces attentes rappellent une règle simple : plus le rendement visé est élevé, plus le risque de perte l’est aussi. Un placement sans risque ne peut pas à la fois protéger le capital et rapporter beaucoup. C’est aussi pourquoi les promesses de rendements démesurés doivent toujours vous alerter.
Que montre l’historique des différents placements ?
Pour mettre ces attentes en perspective, voici l’évolution cumulée de plusieurs placements entre 1993 et 2023, d’après Le Revenu. Sur cette période, les actions avec dividendes réinvestis ont fait nettement mieux que le Livret A, qui a à peine devancé la hausse des prix.
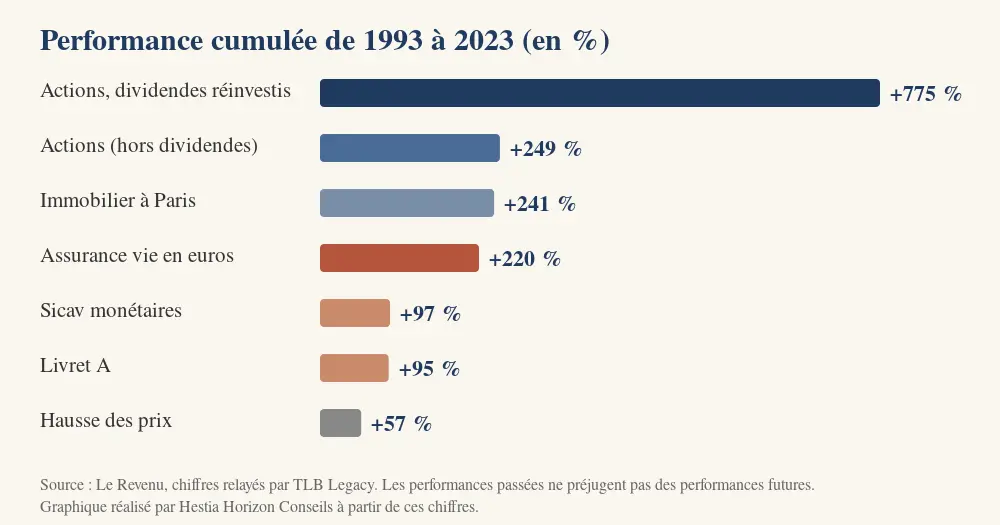
Deux enseignements. Les placements qui ont le plus progressé sont aussi ceux qui ont connu des variations plus marquées en cours de route. Et un placement sûr protège votre capital, mais il ne le fait pas forcément progresser face à l’inflation. D’où l’intérêt de répartir son épargne selon l’horizon de chaque projet. Pour aller plus loin, lisez mon article sur les fonds en euros face à l’inflation. Les performances passées ne préjugent pas des performances futures : ces chiffres décrivent l’histoire, ils ne promettent rien.
Les Français connaissent-ils bien l’inflation et le risque ?
61 % estiment mal connaître l’épargne et les placements, et seuls 13 % répondent juste à trois questions simples sur l’inflation, la diversification et les taux. Ce n’est pas un manque d’intelligence : ces sujets sont rarement expliqués simplement. Comprendre l’effet de l’inflation sur une épargne qui ne bouge pas est souvent le déclic. Je vous en parle dans mon article sur la règle d’Einstein.
Décide-t-on seul ou accompagné ?
44 % des Français décident seuls de leurs placements, et 23 % après avoir consulté un conseiller. Parmi ceux qui ont reçu un conseil, la grande majorité le juge adapté. Pourtant, seuls 38 % ont bénéficié d’un bilan de leur épargne ces trois dernières années.
Un bilan permet justement de relier chaque somme à un projet, à un horizon et à un niveau de risque acceptable. C’est le cœur de mon approche.
Ce que je retiens pour votre épargne
- Commencer par une réserve de sécurité, adaptée à votre budget.
- Relier chaque projet à son horizon : ce qui sert dans deux ans n’appelle pas les mêmes supports que ce qui servira dans vingt ans.
- Accepter que la part destinée au long terme puisse varier, en diversifiant et en lissant les entrées dans le temps.
- Vérifier régulièrement que l’ensemble reste cohérent avec votre situation.
Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures. La bonne répartition dépend de chaque situation.
Questions fréquentes
Le baromètre de l’AMF concerne-t-il tous les Français ?
Il repose sur 2 120 personnes représentatives de la population de 18 ans et plus, interrogées en ligne. Ce sont des déclarations, pas des relevés de comptes.
Faut-il faire comme la majorité des épargnants ?
Non. Ce que font les autres ne dit rien de ce qui convient à votre situation, à vos projets et à votre horizon. Les chiffres servent de repère, pas de recommandation.
Les actions rapportent-elles toujours plus que le Livret A ?
Non. Sur de longues périodes, elles ont fait mieux en moyenne, mais avec des variations importantes en cours de route. Les performances passées ne préjugent pas des performances futures.
Faisons le point ensemble
Vous vous reconnaissez dans l’un de ces profils ? Faisons le point ensemble, pour construire une épargne qui correspond à vos projets et à leur horizon. Et vous, quel projet aimeriez-vous rendre possible avec votre épargne ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : AMF, Baromètre de l’épargne et de l’investissement 2025 (étude Audirep, 2 120 personnes, 19 septembre au 3 octobre 2025) ; AMF et La Finance pour tous, rendement et risque des placements en actions (graphique des performances réelles de différents placements, sources Thomson Reuters, Banque de France, calculs AMF).
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.