
Comprendre l’inflation, mesurer un risque, savoir pourquoi diversifier : ces repères servent à tout le monde, et pourtant beaucoup de personnes se sentent peu à l’aise avec l’argent. Le baromètre de l’épargne 2025 de l’AMF (2 120 personnes interrogées par Audirep) et son focus « Les femmes et l’investissement » (mars 2026) en donnent un aperçu. Se sentir peu à l’aise avec l’argent est très courant, et cela se travaille pas à pas.
Ces chiffres décrivent des moyennes, jamais une personne. Mais ils expliquent pourquoi j’attache autant d’importance à la pédagogie : bien organiser son épargne ne devrait pas dépendre du fait de se sentir à l’aise avec la finance.
Les Français se sentent-ils à l’aise avec l’épargne ?
Pas vraiment : 61 % estiment mal connaître l’épargne et les placements. Le baromètre pose trois questions simples. Une majorité sait que 1 % de rendement avec 2 % d’inflation fait perdre du pouvoir d’achat. Moins d’une personne sur deux sait que répartir son capital réduit le risque de perte. Et seuls 13 % répondent juste aux trois.
Ce n’est pas un manque d’intelligence. Ces notions sont rarement expliquées simplement. Pour comprendre pourquoi l’inflation grignote une épargne qui ne bouge pas, je vous invite à lire mon article sur la règle d’Einstein.
Qu’est-ce qui aide à se sentir à l’aise pour placer son argent ?
L’accès à l’information et le niveau d’aisance jouent beaucoup. Chez les personnes sans diplôme ou avec le brevet, un tiers ne place rien, contre seulement 6 % chez les plus diplômés. Le patrimoine joue aussi : parmi ceux qui ont moins de 10 000 € de patrimoine financier, deux sur trois ne pourraient pas faire face à une dépense imprévue d’un mois de revenus sans emprunter.
Pour ces personnes, le premier sujet n’est pas de placer, mais de sécuriser. C’est le point de départ de mon article sur la règle des 50/30/20.
L’âge change-t-il le rapport aux placements ?
Oui, nettement. Les moins de 35 ans sont plus nombreux à s’intéresser aux placements en actions (48 %, contre 34 % pour l’ensemble des Français). À l’autre bout, 88 % des 75 ans et plus pensent que ces placements sont réservés à des gens qui s’y connaissent. Chacun a son rythme et ses besoins : les plus jeunes ont besoin de repères pour ne pas se laisser entraîner, les plus âgés de confiance pour organiser et transmettre. Pour les jeunes, lisez aussi mon article sur les jeunes investisseurs.
Les femmes et les hommes abordent-ils les placements de la même manière ?
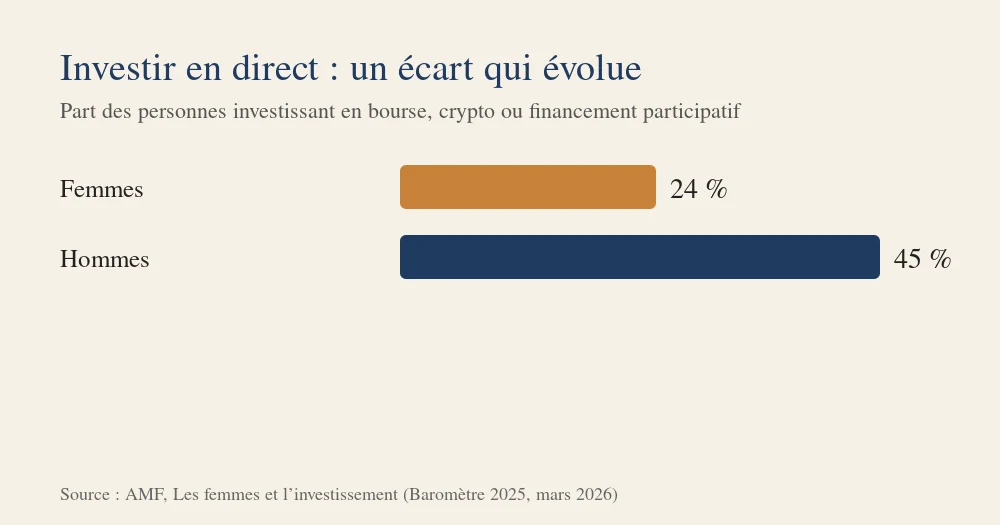
Les femmes investissent encore moins souvent en direct (24 % contre 45 % des hommes) et se déclarent plus prudentes face au risque. L’AMF précise que les revenus et le patrimoine ne suffisent pas à l’expliquer : le sentiment de compétence et l’habitude d’en parler comptent aussi.
Il y a pourtant de bonnes nouvelles. Les femmes sont de plus en plus nombreuses à décider seules de leurs placements (46 %, autant que les hommes), et elles s’appuient davantage sur un conseiller lorsqu’elles investissent. Se faire accompagner est une façon de gagner en confiance, pas un aveu de faiblesse.
L’accompagnement aide-t-il à mieux s’y retrouver ?
Il peut y contribuer. Seuls 38 % des Français ont bénéficié d’un bilan de leur épargne ces trois dernières années, et un conseil se résume parfois à une discussion rapide, sans vue d’ensemble de la situation et des objectifs.
C’est là que la pédagogie prend sens. Dans mon approche, je pose des mots simples, je pars de votre budget et de vos projets, j’explique les risques et l’effet du temps, puis nous choisissons ensemble des solutions adaptées à votre horizon, que vous pouvez retrouver dans les solutions que je propose.
Ce que je retiens pour une meilleure sécurité financière de tous
- Commencer par la sécurité : budget, épargne de précaution, protection du quotidien.
- Donner les repères essentiels : inflation, horizon, risque, diversification, sans jargon.
- Respecter le rythme et le rapport au risque de chacun, sans jugement.
- Relier chaque solution à un projet de vie et vérifier régulièrement qu’elle reste cohérente.
Les rendements ne sont pas garantis et dépendent des supports et de l’allocation retenus. Je veille à équilibrer et à limiter les risques du portefeuille, en diversifiant par projet, par horizon et par solution. Les performances passées ne préjugent pas des performances futures. Le bon choix dépend de chaque situation.
Questions fréquentes
Faut-il être très diplômé pour investir ?
Non. Ce qui compte, c’est de comprendre ce que l’on souscrit, son risque et son horizon. Un accompagnement pédagogique est là pour cela.
Par où commencer si je me sens peu à l’aise avec ces sujets ?
Par votre budget et vos projets. Une fois la réserve de sécurité en place, nous pouvons parler d’horizon, de risque et de solutions.
Les femmes sont-elles plus prudentes que les hommes ?
Dans les moyennes, elles déclarent plus souvent refuser le risque. Mais une moyenne ne décrit pas une personne : la bonne prudence est celle qui correspond à votre situation et à ce que vous acceptez de supporter.
Faisons le point ensemble
Vous aimeriez y voir plus clair et être accompagné(e) à votre rythme ? Faisons le point ensemble, pour construire une épargne au service de vos projets de vie. Et vous, de quoi auriez-vous besoin pour vous sentir plus à l’aise avec votre argent ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : AMF, Baromètre de l’épargne et de l’investissement 2025 (Audirep, 2 120 personnes, octobre 2025) ; AMF, Les femmes et l’investissement, focus du Baromètre (mars 2026) ; AMF, Tendances de l’activité des investisseurs particuliers par tranche d’âge et sexe (juin 2025).
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.