
Ouvrir un compte en quelques minutes, acheter une fraction d’action pour quelques euros, investir dans un ETF depuis son téléphone. Les plus jeunes investissent plus tôt et plus facilement que leurs aînés. C’est une bonne nouvelle, à condition de bien comprendre ce que l’on fait.
Voici ce que montrent les derniers travaux de l’AMF, et les repères que je vous propose pour commencer sans vous perdre.
Que font les jeunes investisseurs ?
D’après la Cartographie 2026 de l’AMF, les jeunes sont les principaux bénéficiaires des néo-courtiers (des plateformes 100 % mobiles) et des titres fractionnés, qui permettent de commencer avec de petites sommes. Ils initient près de 18 % des transactions sur actions. Et en 2025, plus de la moitié des transactions sur ETF étaient le fait d’investisseurs de moins de 35 ans.
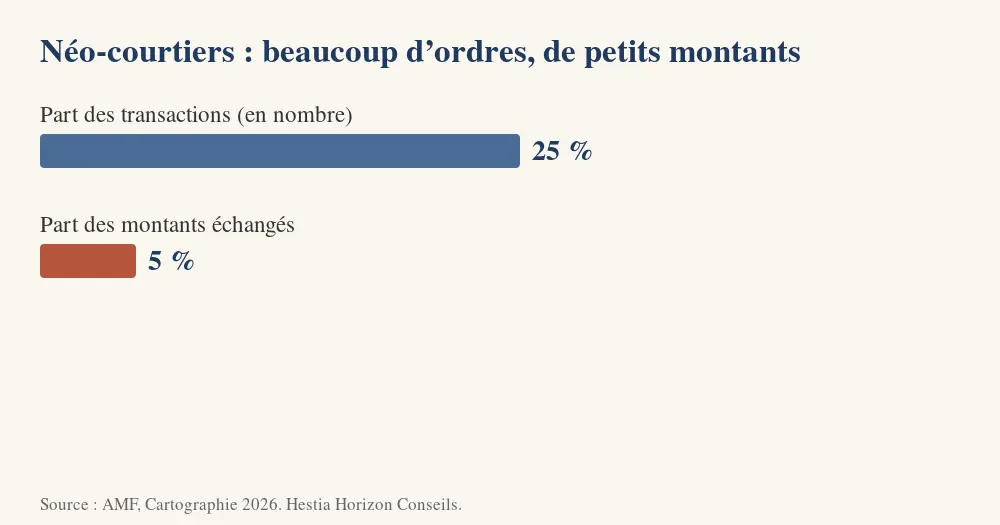
Chez les néo-courtiers, ce sont 25 % des transactions en nombre, mais seulement 5 % des montants : beaucoup de petits ordres, pour de petites sommes.
Quels sont les atouts de ces nouveaux outils ?
- Un accès facile aux marchés, avec de petites sommes.
- Les ETF, qui permettent de répartir son placement sur de nombreuses entreprises en un seul achat.
- Les versements programmés, qui permettent d’investir régulièrement un même montant. C’est une façon de lisser le prix d’achat dans le temps.
- Une information plus accessible pour s’initier.
Quels sont les pièges ?
- Le jeu plutôt que le projet. Les applications mettent parfois en avant des mécanismes de jeu. Un placement n’est pas un jeu : il sert un projet.
- Investir sans réserve de sécurité. Si une dépense imprévue vous oblige à revendre en période de baisse, vous figez cette baisse : d’où l’intérêt d’une réserve de sécurité.
- Trop de petits mouvements. Acheter et vendre souvent coûte et fatigue, sans améliorer le résultat.
- Suivre l’engouement des réseaux sociaux (lisez mon article sur les influenceurs).
- Les arnaques. Selon le baromètre AMF 2025, 32 % des moins de 35 ans déclarent avoir déjà été victimes d’une escroquerie sur un placement, contre 16 % pour l’ensemble des épargnants.
Sur ce dernier point, je vous invite à lire mon article sur les faux placements.
Par où commencer quand on est jeune investisseur ?
- Constituer une réserve de sécurité avant d’investir : mon article sur la règle des 50/30/20 peut vous aider.
- Définir un projet et un horizon : un apport immobilier dans cinq ans ne se place pas comme une retraite dans trente ans.
- Investir régulièrement plutôt qu’en une fois, et diversifier.
- Comprendre ce que l’on détient : sa composition, ses frais, ses risques.
- Se laisser du temps. Voyez l’effet du temps dans mon article sur la règle d’Einstein.
Tout placement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Un point d’étape avec un conseiller aide à vérifier que ce que vous mettez en place sert bien vos objectifs : je vous explique ma démarche dans mon approche.
Questions fréquentes
Faut-il commencer par un ETF ?
Un ETF est diversifié par nature, mais il suit un marché et peut baisser avec lui. Il convient à un horizon long. Le bon choix dépend de votre projet.
Peut-on commencer avec de petites sommes ?
Oui. Mais l’important n’est pas le montant de départ : c’est la régularité, la réserve de sécurité et la cohérence avec votre horizon.
Les applications de néo-courtiers sont-elles fiables ?
Elles doivent être autorisées. Vérifiez toujours l’agrément de la plateforme dans le registre officiel avant d’y verser de l’argent.
Faisons le point ensemble
Vous commencez à investir et vous voulez faire les choses dans le bon ordre ? Parlons-en. Nous partirons de vos projets pour construire une épargne qui les sert. Et vous, quel projet vous donne envie de commencer à investir ?
Cet article est informatif et ne constitue pas un conseil personnalisé. Hestia Horizon Conseils, Agnès Barthe, conseillère en investissement financier n° D0200499 (CNCEF Patrimoine), ORIAS n° 20007849.
Sources : AMF, Cartographie des marchés et des risques 2026 ; AMF / Audirep, baromètre de l’épargne et de l’investissement 2025.
Pour aller plus loin
Règle d’Einstein
En combien de temps un capital double-t-il ?
L’approche
Les étapes pour partir de vos objectifs de vie.
Les solutions
Les grandes familles de placements et leurs risques.